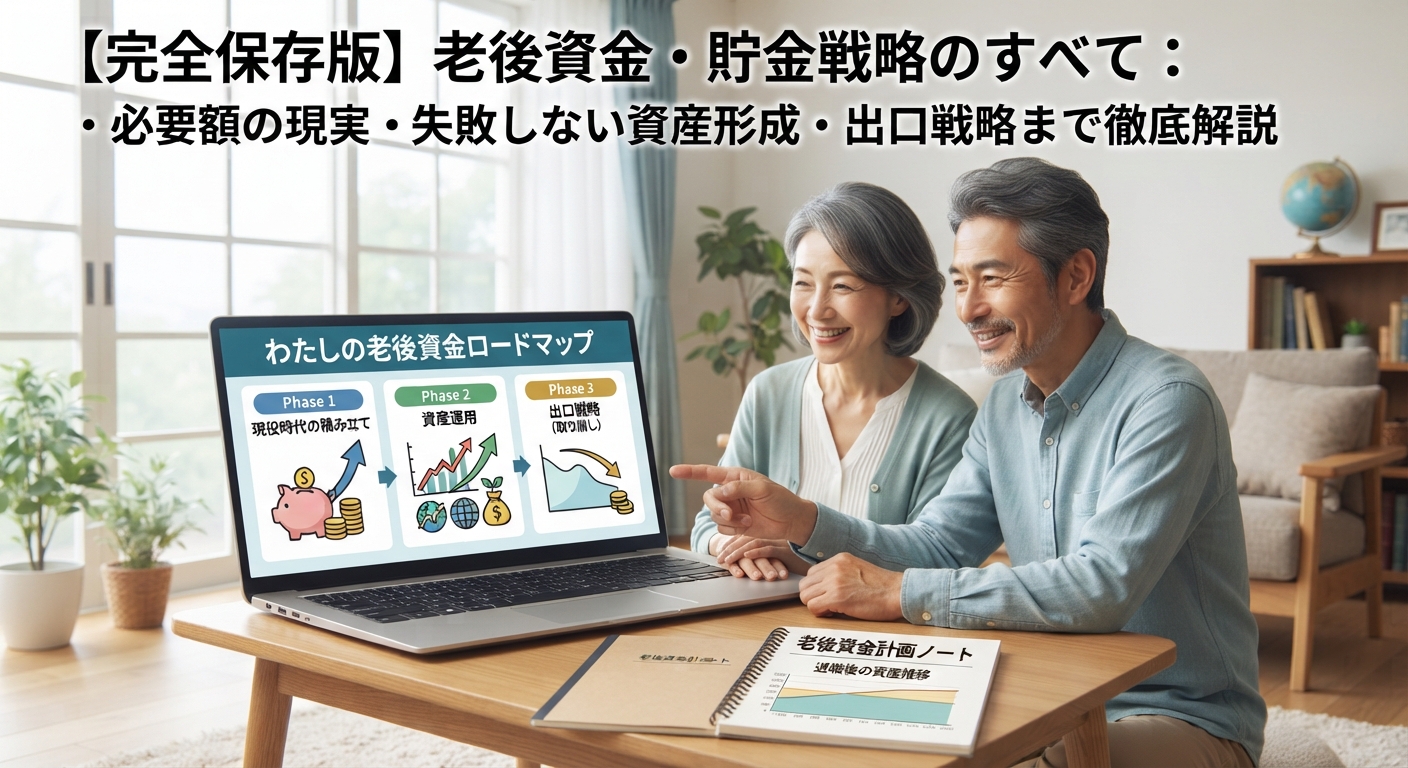
「老後の資金は一体いくらあれば足りるのだろう……」
「老後2,000万円問題って、結局自分にも関係あるの?」
「新NISAやiDeCoは聞いたことがあるけれど、何から始めればいいかわからない」
人生100年時代と言われる現代において、老後の「貯金」や「資産形成」に対する不安は、世代を問わず多くの人が抱える共通の悩みです。
終身雇用制度の崩壊、公的年金の給付水準の変動、さらには世界的なインフレ(物価高)など、私たちを取り巻く経済環境は大きく変化しています。もはや「現役時代にコツコツ普通預金に貯金しておけば安心」という時代は終わりを告げました。
しかし、必要以上に恐れる必要はありません。正確な現状把握と正しい知識に基づいた「老後・人生設計」を行えば、誰でも着実に将来の安心を築くことができます。
本記事では、老後資金の現実的な必要額の計算方法から、効率的な貯金・投資術、ライフステージ別の設計図、そして蓄えた資産をどう使うかという「出口戦略」まで、1万文字を超える圧巻のボリュームで徹底的に解説します。
第1章:老後資金の現実と「必要額」の正しい計算方法
まず取り組むべきは、「自分自身にとって老後資金がいくら必要なのか」を可視化することです。世間の「〇〇〇〇万円必要」という数字に惑わされることなく、自分のライフスタイルに合わせた現実的な数字を算出しましょう。
1-1. 「老後2,000万円問題」の真実とは?
2019年に金融庁の報告書から話題となった「老後2,000万円問題」。これは、当時の高齢夫婦無職世帯(夫65歳以上、妻60歳以上の標準的な世帯)の収支データをもとに試算されたものです。
- 実収入(主に公的年金): 約21万円/月
- 実支出(生活費): 約26.5万円/月
- 毎月の赤字額: 約5.5万円/月
- 30年間(65歳〜95歳)の不足額: 5.5万円 × 12ヶ月 × 30年 = 約1,980万円
つまり、「平均的な公的年金収入だけでは毎月約5.5万円が不足し、30年間で約2,000万円を取り崩す必要がある」というシミュレーション結果でした。
重要なのは、この2,000万円という数字はあくまで「平均値」であり、すべての人に当てはまるわけではないという点です。持ち家か賃貸か、独身か夫婦か、生活水準や受給できる年金額によって、必要な貯金額は大きく増加することも、大幅に減ることもあります。
1-2. あなたの「老後必要額」を割り出す3ステップ方程式
自分に必要な老後貯金額は、以下の簡単な3ステップで計算できます。
【ステップ1】毎月の想定生活費を算出する
【ステップ2】受け取れる公的年金の見込み額を調べる
【ステップ3】差額(毎月の不足額)× 年数 + 特別支出 = 必要貯金額
計算例:夫婦2人世帯(ゆとりある生活を送りたい場合)
- 毎月の想定生活費: 30万円
- 予想年金受給額: 22万円(夫婦合計)
- 毎月の不足額: 30万円 – 22万円 = 8万円/月
- 65歳から90歳までの25年間の不足額: 8万円 × 12ヶ月 × 25年 = 2,400万円
- 特別支出(医療・介護・リフォーム・旅費など): 600万円
- 最終的な必要貯金額: 2,400万円 + 600万円 = 3,000万円
このように、自分自身の「支出」と「年金収入」のギャップを把握することが、老後設計の出発点となります。
1-3. 忘れがちな「特別支出」と「インフレリスク」
毎月の生活費に加えて、必ず見込んでおくべきなのが臨時で発生する「特別支出」です。
- 住宅関連費用: リフォーム費用(外壁塗替え、バリアフリー化等:200万〜500万円)、賃貸の場合は更新料や住み替え費用
- 医療・介護費用: 突発的な入院・手術費用、要介護状態になった際の施設入居費用や在宅介護費用(1人あたり平均500万〜800万円程度を見込むと安心)
- 人生を豊かにする費用: 孫への祝い金、セカンドライフの趣味・旅行費用、車の買い替え費用
さらに現代において無視できないのが「インフレ(物価上昇)リスク」です。仮に毎年2%のインフレが続いた場合、現在の1,000万円の価値は30年後に約550万円まで目減りしてしまいます。現金・預金だけで資産を保有し続けること自体が、実は「リスク」となり得る時代なのです。
第2章:年金制度を理解し「人生のベース収入」を確定させる
老後設計において、公的年金は一生涯受け取ることができる「終身年金」であり、最大の安心材料です。まずは自分の年金額を正確に把握しましょう。
2-1. 公的年金の「2階建て構造」をおさらい
日本の年金制度は、以下の2階(職種によっては3階)建て構造になっています。
| 階層 | 名称 | 対象者 | 特徴 |
| 1階 | 国民年金(基礎年金) | 日本に住む20歳以上60歳未満の全員 | 満額で月額約6.8万円(※年度により変動)。 |
| 2階 | 厚生年金 | 会社員・公務員など | 現役時代の年収と加入期間に応じて受給額が変動。 |
| 3階 | 企業年金・iDeCo | 勤務先の制度や個人加入 | 公的年金に上乗せする私的年金。 |
自営業・フリーランス(第1号被保険者)は原則として1階の国民年金のみとなるため、会社老後や人生設計において、最も身近でありながら、最も多くの人が不安を抱えるテーマが「貯金」です。
「老後資金はいくらあれば安心なのか?」 「新NISAやiDeCoをはじめたいけれど、まずはいくら貯金を残すべき?」 「ただ銀行に預けているだけで、将来のインフレに対応できるのか?」
本記事では、20代〜60代のあらゆる世代に向けて、「老後・人生設計における正しい貯金のあり方」を体系的かつ網羅的に解説します。資産形成のロードマップ、具体的な目標額の導き方、失敗しない貯蓄・運用術まで、人生100年時代を生き抜くための実践ガイドとしてご活用ください。
老後・人生設計における「貯金」の全体像
人生100年時代と言われる現代において、「貯金」の役割は単に「お金を貯め込むこと」から「人生の選択肢を増やし、自由と安心を手に入れるための手段」へと変化しています。
まずは、なぜ老後や人生設計において貯金が必要なのか、その根本的な背景と全体構造を押さえましょう。
【人生の3大資金】
 1. 教育資金:子どもの進路によって変動(1,000万〜2,000万円/人)
 2. 住宅資金:購入・維持・リフォーム費用(3,000万〜5,000万円以上)
 3. 老後資金:年金不足分+医療・介護・ゆとり費(2,000万〜4,000万円以上)
これら「人生の3大資金」の中で、最も準備期間が長く、かつ誰にとっても逃げられないテーマが「老後資金」です。
第1章:なぜ「貯金」だけでは不十分なのか?(現代の貯金リスク)
かつての日本であれば、「定期預金に入れておけば利息で増える」時代がありました。しかし、現在の経済環境では「銀行にお金を預けておくだけの貯金」には大きなリスクが存在します。
1. インフレ(物価上昇)による購買力の低下
年間2%のインフレが続いた場合、現在の1,000万円の価値は10年後・20年後にどうなるかを考えなければなりません。現金そのものは減りませんが、「買えるモノやサービスの量(購買力)」が確実に減少します。
2. 低金利環境の継続
超低金利時代においては、銀行の普通預金や定期預金に預けていても、お金はほぼ増えません。利息による資産増額は期待できないため、純粋に「収入から削って貯めた額」しか手元に残らない仕組みになっています。
3. 公的年金の給付水準と受給開始年齢の変化
少子高齢化に伴い、マクロ経済スライドによる年金の給付水準の調整や、将来的な受給開始年齢の引き上げ議論が続いています。「公的年金だけで豊かな老後を送る」ことは現実的ではなく、自己防衛としての貯蓄・資産形成が必須となっています。
【まとめ】
今日の「貯金」とは、ただ現金を銀行に眠らせることではなく、「生活を防衛する現金」と「購買力を守る投資資産」を正しく色分けして管理することを意味します。
第2章:老後資金はいくら必要?「自分だけの目標額」の計算公式
いわゆる「老後2,000万円問題」が話題になりましたが、必要な老後資金は一人ひとりのライフスタイル、住居形態(持ち家・賃貸)、年金受給額によって大きく異なります。
以下のステップで、自分に必要な「本当の老後資金」を算出してみましょう。
Step 1:老後の1ヶ月あたりの支出を試算する
総務省の「家計調査」によると、夫婦2人の無職世帯の平均的な1ヶ月の生活費は約25万〜28万円と言われています。ゆとりある生活を送りたい場合は、35万〜40万円程度が見込まれます。
- 基本生活費: 食費、光熱費、通信費、住居費、日用品費など
- ゆとり費: 趣味、旅行、交際費、教養など
Step 2:老後の1ヶ月あたりの収入(公的年金など)を確認する
「ねんきん定期便」や「ねんきんネット」を活用し、将来受け取れる見込み年金額を確認します。
- 会社員・公務員(厚生年金): 夫婦で月額20万〜25万円程度(平均値)
- 自営業・フリーランス(国民年金): 夫婦で月額13万〜14万円程度(満額時)
Step 3:毎月の不足額(赤字)を割り出す
例えば、支出が月30万円、年金収入が月22万円の場合、毎月8万円の赤字が発生します。
Step 4:老後期間(年数)を掛けて総額を出す
65歳で定年退職し、95歳までの30年間生きると仮定します。
【計算例】
- 毎月の赤字:8万円 $\times 12\text{ヶ月} \times 30\text{年} = 2,880\text{万円}$
- 特別支出(医療・介護・家の改修費など):500万円
- 必要老後資金:3,380万円
このように、世間一般の「2,000万円」という数字に惑わされず、自分自身の数字を割り出すことが人生設計の第1歩です。
第3章:人生のステージ別「貯金・資産形成」の戦略
年代によって、取るべき貯金戦略やリスク許容度は大きく異なります。世代別のポイントを押さえましょう。
┌───────┬──────────────────────────────────────────┐
│ 年代  │ 貯金・資産形成の重点テーマ               │
├───────┼──────────────────────────────────────────┤
│ 20代  │ 先取り貯金の習慣化・自己投資・時間を味方にする │
│ 30代  │ 教育・住宅・老後資金の並行準備とバランス管理│
│ 40代  │ 収入ピークに向けた積立額の最大化・支出の見直し│
│ 50代  │ 老後資金のラストスパート・ラストスパート準備│
│ 60代〜│ 貯めた資金の「定率取り崩し」と資産防衛    │
└───────┴──────────────────────────────────────────┘
【20代】習慣化と「時間」を最大の武器にする
- テーマ: 貯蓄体質の確立と長期複利運用のスタート
- アクション:
- 収入の20%を「先取り貯蓄」する仕組みを作る。
- 少額からでも新NISAなどを活用し、長期投資を始める(時間が最大の武器)。
- 自己投資(スキルアップ)を行い、将来の稼ぐ力を高める。
【30代】ライフイベントとのバランス調整
- テーマ: 結婚・出費増加の中で「老後貯金」をゼロにしない
- アクション:
- 生活防衛資金(給与の3〜6ヶ月分)をしっかり確保する。
- 教育資金や住宅ローンと並行し、少額でも老後用の積立(NISA/iDeCo)を継続する。
- 固定費(保険・通信費・自動車費用)の定期的な見直しを行う。
【40代】貯蓄スピードの加速と資産の最適化
- テーマ: 収入増に伴う貯蓄額の最大化とムダな支出の削ぎ落とし
- アクション:
- 給料アップ分を生活水準の切り上げに使わず、貯蓄・投資へ回す。
- 子どもの進路(公立・私立)に応じた教育費の目処を立て、残りを老後資金へシフトする。
- iDeCoの拠出額増額など、節税メリットを最大限活用する。
【50代】老後資金づくりのラストスパート
- テーマ: 具体的な老後生活のシミュレーションとリスク資産の調整
- アクション:
- 子どもの独立や住宅ローンの完済(または目処)に伴い、貯蓄率を大幅に引き上げる。
- 定年後の再雇用や働き方(65歳以降の収入)をリアルに設計する。
- 定年が近づくにつれ、株式等の高リスク資産の比率を少しずつ下げ、現金や債券などの安定資産を増やす。
【60代以降】「貯める」から「かしこく使う・守る」へ
- テーマ: 資産の出口戦略(取り崩し)と資産防衛
- アクション:
- 一括取り崩しではなく、「定率取り崩し」などを活用して資産を長持ちさせる。
- 医療費や介護費用のための現金クッション(すぐに動かせるお金)を確保する。
- 相続や贈与についての整理を始める。
第4章:お金を貯めるための3つのステップ(仕組み化の技術)
貯金が苦手な人の多くは「意志の力」に頼ろうとします。しかし、人生設計に必要な資金を長期にわたって貯め続けるコツは、意志ではなく「仕組み」です。
【貯蓄成功の黄金方程式】
 収入 - 支出 = 貯金(資産形成)

 【NGパターン】 収入 - 支出(使った残り) = 貯金  ⇒ 貯まらない
 【OKパターン】 収入 - 先取り貯金(投資) = 支出  ⇒ 確実に貯まる
ステップ1:生活防衛資金の確保
老後資金などの長期的な運用に回す前に、まずは万が一の事態(病気、ケガ、失業、災害など)に備えるための「生活防衛資金」を現預金で確保します。
- 会社員: 生活費の3ヶ月〜6ヶ月分
- 自営業・フリーランス: 生活費の6ヶ月〜1年分
この資金は「利回り」を求めず、銀行の普通預金など「流動性が高くいつでも引き出せる場所」に保管しておきます。
ステップ2:固定費の徹底的な見直し
貯金スピードを速める最短ルートは、食費などの変動費を切り詰めることではなく、「一度見直せば効果がずっと続く固定費」を削ることです。
- 住居費: 住宅ローンの借り換え・金利交渉、賃貸の更新時の交渉や身の丈に合った住まいへの引っ越し。
- 保険料: 公的保険制度(高額療養費制度など)を理解し、過剰な民間の生命保険や医療保険を解約・見直し。
- 通信費: 格安SIMや大手キャリアの割安プランへ移行。
- サブスクリプション・自動車費用: 使っていないサブスクの解約、車の維持費(カーシェアへの移行検討)。
ステップ3:自動化(先取り貯金・自動積立)の設定
給料が入ったら、生活費として使う前に「自動的」に別口座や投資口座へ回る仕組みを作ります。
- 財形貯蓄・社持会: 会社員であれば給与天引きを活用。
- 自動入金サービス・自動積立: 銀行の定期自動入金サービスを活用し、メイン口座から貯蓄用口座へ強制移動。
- NISA・iDeCoのクレカ積立: 毎月決まった日に自動で投資信託を買い付ける。
第5章:老後資金を効率よく増やす「制度」のフル活用
貯金の一部を資産運用に回す際、国が用意している税制優遇制度を活用しない手はありません。老後形成における2大柱が「新NISA」と「iDeCo」です。
┌─────────────┬───────────────────────────┬───────────────────────────┐
│ 項目        │ 新NISA                    │ iDeCo(個人型確定拠出年金)│
├─────────────┼───────────────────────────┼───────────────────────────┤
│ 運用益の税率│ 非課税(無期限)           │ 非課税                     │
│ 所得控除    │ なし                       │ あり(掛け金全額が控除)   │
│ 資金の引き出し│ いつでも可能              │ 原則60歳まで不可          │
│ 非課税枠    │ 生涯1,800万円             │ 職業により上限異なる       │
│ 主な目的    │ ライフイベント全般・老後   │ 専ら老後資金の形成         │
└─────────────┴───────────────────────────┴───────────────────────────┘
1. 新NISA(少額投資非課税制度)
- メリット: 通常、投資で得た利益(分配金や売却益)にかかる約20%の税金が完全非課税になります。生涯投資枠は1,800万円まで拡大され、売却すれば枠が再利用可能です。
- 活用法: いつでも引き出せる柔軟性があるため、老後資金だけでなく、中長期の人生設計(住宅・教育)の軸として活用できます。世界株(インデックスファンド)などを長期積立するのが王道です。
2. iDeCo(個人型確定拠出年金)
- メリット:
- 毎月の掛け金が全額「所得控除」となり、節税効果が大きい。
- 運用益が非課税。
- 受取時(一時金・年金)にも退職所得控除や公的年金等控除が適用される。
- 注意点: 原則60歳まで引き出すことができません。
- 活用法: 「強制的に老後資金をロックして貯めたい」「現在の所得税・住民税を減らしたい」という人に最適です。
第6章:老後貯金で陥りがちな5つの失敗パターンと対策
人生設計において貯金を進める際、多くの人がハマる落とし穴が存在します。事前に知っておくことでリスクを回避しましょう。
失敗1:「老後不安」で過剰に貯金し、今を楽しめない
将来の不安から切り詰めすぎて、20代〜40代の「今しかできない経験」や「子どもの思い出づくり」「自己投資」にお金を使えなくなるパターンです。お金は使うために存在します。目標額を逆算し、「それ以上は今を楽しむために使う」という割り切りも大切です。
失敗2:退職金や保険の満期金を一括でリスク商品に投資する
退職金などのまとまった大金が入った際、知識がないまま金融機関の窓口に相談し、手数料の高い複雑な投資信託や外貨建て保険を購入してしまうケースです。「分散投資」「時間の分散(積立)」を徹底し、理解できない商品には手を出さないことが鉄則です。
失敗3:住宅ローンを無理に繰り上げ返済して手元資金が尽きる
「老後までにローンを終わらせたい」一心で手元の現金をすべて繰り上げ返済に回した結果、急な病気や自宅のリフォーム費用に対応できなくなるリスクです。低金利の住宅ローンであれば、無理に完済を急ぐより、現金を一定数残しておく安心感の方が勝る場合もあります。
失敗4:健康投資を怠り、医療・介護費がかさむ
最大の節約・資産防衛は「健康」です。老後の貯金がいくらあっても、病気で自由を失ったり高額な医療費・介護費がかかったりしては意味がありません。若いうちからの運動習慣、適切な食事、定期的な健康診断は、費用対効果の最も高い「貯金防衛術」です。
失敗5:子どもの教育費にお金をかけすぎて老後資金がゼロになる
子どもへの教育費は聖域化しやすいですが、子どもは奨学金や教育ローンという選択肢(将来の返済プランも含めて議論可能)があるのに対し、「老後資金ローン」という商品は存在しません。 親の老後破産は結果として子どもに負担をかけることになるため、教育費と老後資金のバランスを冷静に見極める必要があります。
第7章:お金だけではない「老後の貯金」〜資産の3大要素〜
人生設計における「貯金(資産)」とは、銀行の通帳にある数字だけではありません。真に豊かな老後を迎えるためには、以下の3つの資産バランスが不可欠です。
          [ 真の老後資産 ]
                 │
  ┌──────────────┼──────────────┐
  │              │              │
【金融資産】   【健康資産】   【社会・絆資産】
 (お金・投資)   (身体・精神)   (家族・友人・役割)
1. 金融資産(お金・証券・不動産)
生活を支え、経済的な選択肢や自由を提供してくれる基礎基盤です。本記事で解説してきた貯金や投資がこれにあたります。
2. 健康資産(身体の健康・メンタルヘルス)
いくら1億円の貯金があっても、ベッドから起き上がれなければ人生を楽しむことはできません。体力、歯の健康、メンタルの安定は、老後の人生の質(QOL)を直接左右します。
3. 社会資産(コミュニティ・友人・家族・趣味・生きがい)
退職後に直面するのが「孤独」問題です。会社という肩書が外れたあとも、対等に話せる友人、地域社会での役割、夢中になれる趣味やスキルを持っていることが、老後の精神的な充足感をもたらします。
まとめ:今日から始める「人生設計と貯金のロードマップ」
老後や将来への不安を解消するための最短ルートは、「現状を把握し、小さく行動を始めること」です。最後に、今日から実践できるアクションプランをまとめます。
【今日から始めるアクションプラン】

 [ ] Step 1:自分の総資産と毎月の収支(固定費)を書き出す
 [ ] Step 2:ねんきんネットで将来の受給見込み額を確認する
 [ ] Step 3:生活防衛資金(生活費3〜6ヶ月分)の目標額を決める
 [ ] Step 4:固定費(通信費・保険・サブスク)を1つ見直す
 [ ] Step 5:新NISAやiDeCoの口座を開設し、少額から自動積立を設定する
貯金は、あなたやあなたの家族を守り、将来の夢や希望を叶えるための「選択肢のチケット」です。
「もう遅い」ということはありません。50代からでも、固定費の見直しと適切な積立・運用によって老後設計を劇的に改善することができます。まずは自分自身の現状を把握することから、新しい人生設計の一歩を踏み出してみましょう!
コメント