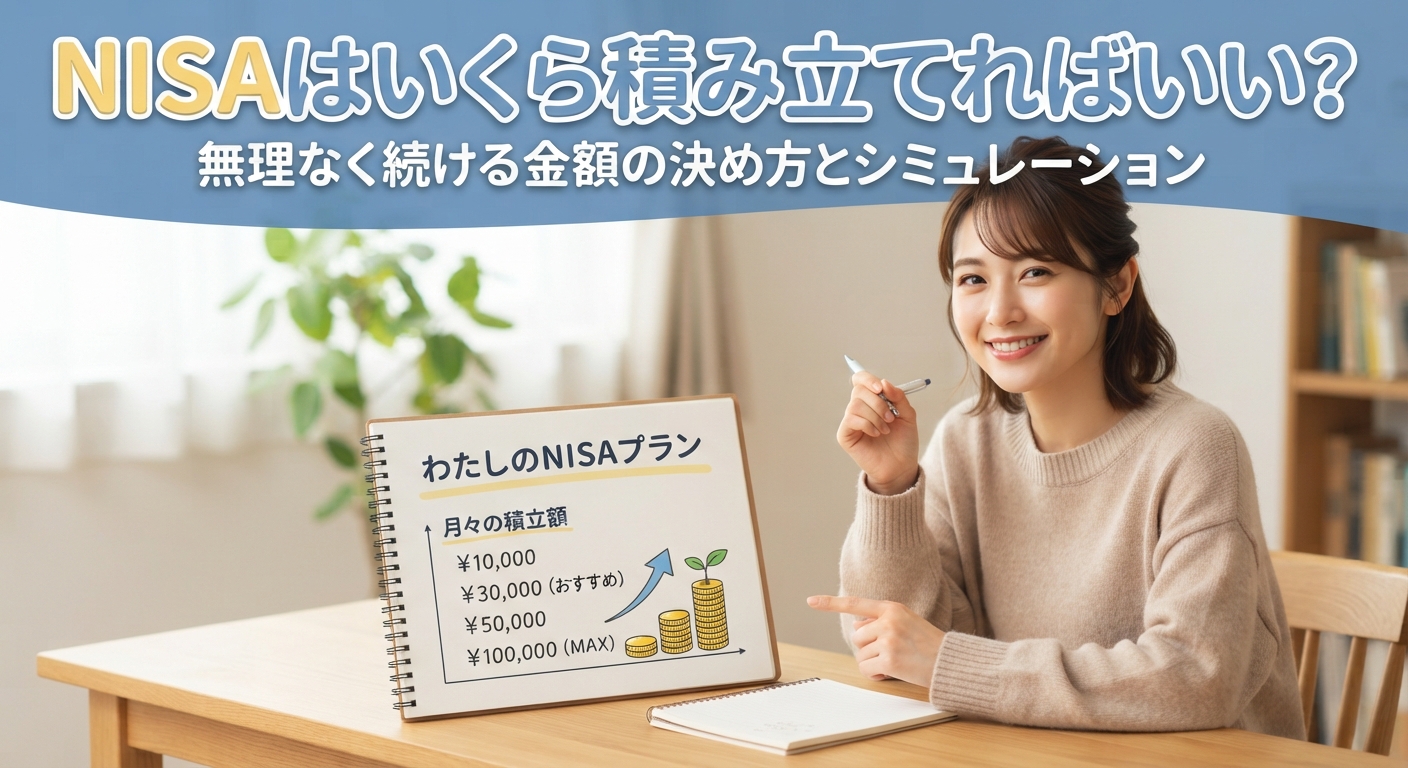
「新NISAが始まったけれど、みんなは毎月いくら積み立てているのだろう?」
「自分のお給料や貯金額で、いくらに設定するのが正解なの?」
新NISA制度が定着し、投資を始める人が増えている一方で、このような悩みを抱えている方は非常に多いです。結論から言うと、NISAの積立額に「全員にとっての正解」はありません。なぜなら、世帯年収、現在の貯蓄額、ライフプラン、そして投資に回せる余剰資金は人によって全く異なるからです。
この記事では、世間の平均的な積立額や、無理なく続けるための金額の決め方を、具体的なシミュレーションを交えながら詳しく解説します。
1. みんなどれくらい積み立てている?(平均額の現実)
まずは、世間のNISA利用者が実際にいくら積立設定をしているのかを見てみましょう。
日本証券業協会や各種金融機関の調査によると、新NISAの「つみたて投資枠」における平均積立額は、おおむね月額5万7,000円〜6万5,000円前後(年間約70万〜80万円)となっています。
- つみたて投資枠の上限: 月10万円(年間120万円)
- 実際の平均: 月5万〜6万円台
「上限いっぱいの月10万円をフル活用している人」もいれば、「まずは無理のない範囲で月1万円や3万円から始めている人」もおり、金額の分布はさまざまです。平均値に惑わされず、自分の家計に合わせた金額を設定することが最も大切です。
2. 金額を決めるための3つのステップ
では、具体的に自分はいくら設定すべきなのか。以下の3ステップで考えてみましょう。
ステップ1:生活防衛資金を確保する
投資を始める大前提として、「すぐに使わないお金(余剰資金)」で行う必要があります。
万が一の失業や病気、ケガなどに備えて、生活費の3カ月〜半年分(独身なら100万円〜、家族持ちなら200万円〜など)の現金は、NISAとは別の普通預金・定期預金に確保しておきましょう。この生活防衛資金を切り崩してまで投資をするのは避けてください。
ステップ2:毎月の「貯蓄に回せる上限」を把握する
毎月の手取り収入から、家賃、食費、光熱費、通信費、趣味などの支出を差し引き、確実に毎月残る金額(貯蓄できる額)を算出します。
例えば、手取りが25万円で毎月5万円が残るなら、その全額を投資に回す必要はありません。「まずは3万円を積立に回し、2万円は現金として貯金する」といったバランス感覚が重要です。
ステップ3:目的に合わせた「目標額」から逆算する
「何のために、いつまでに、いくら欲しいか」というゴールから逆算すると、毎月の積立額が自ずと見えてきます。
3. 金額別・期間別の資産運用シミュレーション
長期・積立・分散投資を続けた場合、毎月の積立額によって将来の資産がどのように変化するのかを見てみましょう。(※年利3%〜5%で複利運用できた場合の目安です)
| 毎月の積立額 | 10年後(年利5%) | 20年後(年利5%) | 30年後(年利5%) |
| 1万円 | 約 155万円 | 約 411万円 | 約 832万円 |
| 3万円 | 約 465万円 | 約 1,233万円 | 約 2,497万円 |
| 5万円 | 約 776万円 | 約 2,055万円 | 約 4,162万円 |
| 33,333円(※) | 約 517万円 | 約 1,371万円 | 約 2,775万円 |
| 10万円 | 約 1,552万円 | 約 4,110万円 | (※枠の上限に到達) |
(※月33,333円×12ヶ月=約40万円、これを非課税保有限度額1,800万円の枠が埋まるまで約20年間続けた場合の一般的な目安です)
このように、少額であっても「時間を味方につけて長く続けること」で、雪だるま式に資産が増えていくのが投資の醍醐味です。
4. タイプ別のおすすめ積立額
ご自身のライフスタイルや考え方に合わせて、以下のような金額設定を参考にしてみてください。
① 投資初心者・20代・一人暮らし(月1万〜3万円)
- 特徴: まだ収入がそれほど多くなかったり、将来のライフイベント(結婚や引越しなど)でお金が必要になったりする可能性が高い世代。
- 狙い: まずは相場の値動き(上がったり下がったりすること)に慣れることが最優先。少額から始めて、「投資を継続する習慣」を身につけましょう。
② 子育て世代・中堅ビジネスパーソン(月3万〜5万円)
- 特徴: 収入が安定してくる一方で、教育費や住宅ローンなど、将来の支出も大きくなる世代。
- 狙い: 資産形成のアクセルを踏みつつ、現金とのバランスを保つゾーン。家計のキャッシュフローを圧迫しない絶妙なラインとして、3万〜5万円を選ぶ人が最も多いです。
③ 余裕資金があり、将来へしっかり備えたい層(月5万〜10万円)
- 特徴: 貯蓄がある程度貯まっており、新NISAの生涯投資枠(1,800万円)をできるだけ早く埋めたいと考えている層。
- 狙い: 可能な限り毎月の上限(つみたて投資枠なら月10万円)に近い金額を設定し、複利効果を最大化させます。ただし、相場が急落したときでも動じないメンタルと、十分な現金クッションが必要です。
5. 無理なく続けるための3つのアドバイス
最後に、NISAの積立で挫折しないための重要なポイントを解説します。
- 「途中で金額を変えても全く問題ない」と知る「一度設定したら変えてはいけない」と思い込んでいる人がいますが、家計が苦しくなったら減額していいし、余裕が出たら増額しても構いません。柔軟に変更できるのが新NISAの良さです。
- 暴落が来ても「積立を止めない」株価が下がると「損をしている気がして怖い」と積立をストップしたくなりますが、安いときこそ多くの口数を買えるチャンス(ドルコスト平均法)です。淡々と自動引き落としを継続するのが、長期投資で勝つための王道です。
- 口座の残高を毎日見ない日々の値動きに一喜一憂していると、精神的に疲れてしまいます。NISAは5年、10年、20年先の未来のためのもの。「存在を忘れているくらいがちょうどいい」くらいのスタンスでいるのが、長く続ける秘訣です。
まとめ:あなたにとっての「ベストな金額」から始めよう
NISAは「いくらでなければならない」という決まりはありません。大切なのは、「自分の生活が圧迫されず、夜もぐっすり眠れる金額」で設定することです。
まずは月1万円や3万円といった、ご自身が「これなら絶対に続けられる」と思える金額からスタートし、慣れてきたら少しずつ金額を調整してみてはいかがでしょうか。今日の一歩が、数年後・数十年後の豊かな未来を作ります。
コメント