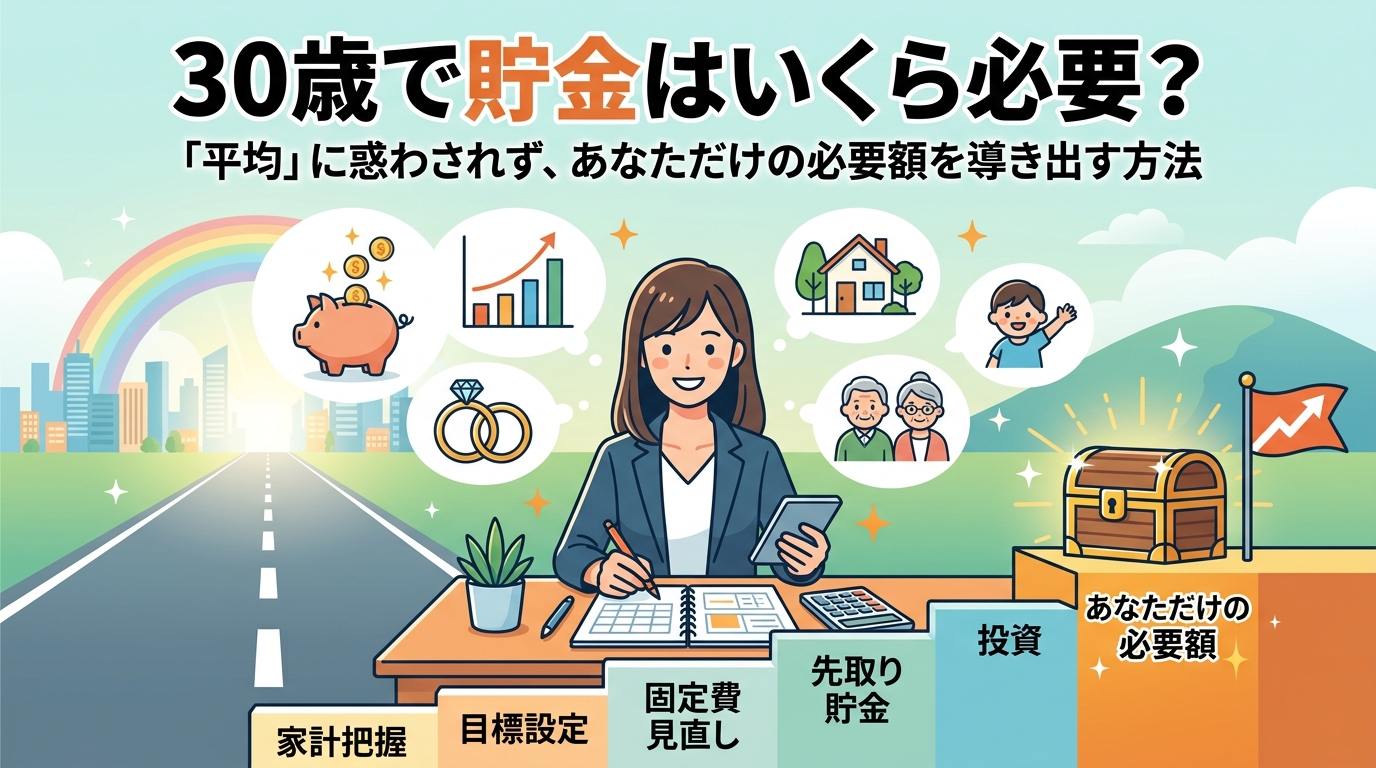
30歳。
社会人になって数年が経ち、仕事では責任あるポジションを任されるようになり、プライベートでは結婚や出産、住宅購入といった人生の大きな転機を迎える人も増える時期です。
「もうすぐ30歳だけど、今の貯金額で大丈夫なのかな?」 「周りはどれくらい貯めているんだろう?」
そんな不安や疑問を抱えている人も多いのではないでしょうか。20代の頃は「まだ若いから」と言い訳できたかもしれませんが、30歳という節目の年齢を迎えると、急に「将来の備え」が現実味を帯びてきます。
結論から言うと、「30歳で貯金はいくら必要か」という問いに対する全員共通の正解はありません。
必要な貯金額は、あなたのこれからの人生で「どんなライフイベントを迎えるか」「どんな暮らしがしたいか」によって全く異なるからです。
この記事では、まず30歳の貯金額の平均や中央値を紹介し、現実のデータを把握します。その上で、自分自身のライフスタイルに合わせて必要な貯金額を算出する方法、そしてこれから着実に貯金を増やしていくための具体的なロードマップを徹底解説します。
1万文字というボリュームで、30歳のお金に関する悩みや不安を解消し、自信を持ってこれからの人生を歩むための「お金のバイブル」となるような内容をお届けします。
第1章:30歳の現実を知る。貯金額の平均値と中央値
「いくら必要か」を考える前に、まずは「今の30歳はどれくらい貯めているのか」という現実を見てみましょう。
金融広報中央委員会(知るぽると)が実施した調査データを参考に、30代の貯金額(金融資産保有額)を確認します。
ここで重要になるのが、「平均値」ではなく「中央値」を参考にすることです。
- 平均値:全ての人の貯金額の合計を、人数で割った値。一部の超高額保有者がいると、数値が大きく引き上げられてしまいます。
- 中央値:貯金額を少ない順(または多い順)に並べた時、ちょうど真ん中にくる人の値。より「普通」の人の実態に近い数値と言えます。
30代(単身世帯)の金融資産保有額
(出典:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」)
- 平均値:594万円
- 中央値:100万円
どうでしょうか。平均値と中央値に大きな開きがあることが分かります。平均値は594万円ですが、中央値は100万円です。つまり、30代の単身世帯で最も多いのは「貯金額100万円」程度の層、あるいはそれ以下である可能性があるということです。
さらに驚くべきことに、同調査では「金融資産を保有していない(貯金ゼロ)」という単身世帯が、30代で31.1%もいます。3人に1人は貯金がないというのが現実です。
30代(二人以上世帯)の金融資産保有額
(出典:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」)
- 平均値:832万円
- 中央値:400万円
単身世帯に比べると、二人以上世帯(夫婦や親子)では貯金額が増えています。中央値は400万円。結婚や出産、住宅購入といったライフイベントを意識し、20代のうちから計画的に貯めてきた世帯が多いのかもしれません。
しかし、二人以上世帯でも「金融資産を保有していない(貯金ゼロ)」という世帯が12.8%存在します。
データから見えること
これらのデータから言えるのは、以下の3点です。
- 平均値はあまり参考にならない。(一部のお金持ちが平均を上げているため)
- 30歳で「貯金100万円〜400万円」が、一つの目安となる。
- 貯金ゼロの人も少なくない。
もしあなたが「全然貯金がない…」と焦っているなら、焦る必要はありません。同じような状況の人はたくさんいます。
逆に「中央値よりはあるから安心」と思っているなら、それも少し危険です。その貯金額が、あなたの将来にとって十分かどうかは別問題だからです。
大切なのは、「周りと比べること」ではなく、「自分の将来のためにいくら必要なのか」を把握することです。
第2章:「30歳で必要な貯金」の考え方
「30歳で貯金はいくら必要か?」
この問いに対する答えは、あなた自身の人生設計(ライフプラン)によって決まります。
20代のうちは、支出の多くが「自分自身の楽しみ」や「自己投資」に向けられていたかもしれません。しかし、30歳を過ぎると、支出の質が変わってきます。
- 結婚
- 出産・育児
- 住宅購入
- 親の介護
- 自分の老後
これらのライフイベントは、どれも大きな金額が必要です。30歳という年齢は、これらのイベントを現実のものとして捉え、準備を始めるべきタイミングなのです。
つまり、「30歳で必要な貯金額」とは、「これから迎えるライフイベントの費用を賄い、安定した未来を築くための『頭金』や『バッファ』」と言えます。
全員に共通する「万が一の備え(生活防衛資金)」
ライフイベントに関わらず、全員が共通して持っておくべき貯金があります。それが「生活防衛資金」です。
これは、病気やケガ、失業、災害など、予期せぬ事態が起きた時に、自分や家族の生活を守るための資金です。これがないと、万が一の時に借金をしたり、大切な資産を切り崩さざるを得なくなります。
生活防衛資金の目安は、「生活費の3ヶ月〜1年分」です。
- 会社員(独身):3ヶ月〜6ヶ月分
- 会社員(家族あり):6ヶ月分〜1年分
- 自営業・フリーランス:1年分〜1年半分(収入が不安定なため、より多く必要)
月々の生活費が20万円であれば、3ヶ月分で60万円、6ヶ月分で120万円、1年分で240万円です。
30歳になったら、まずこの生活防衛資金が確保されているかを確認してください。もし足りないなら、これが最優先の貯金目標となります。
第3章:30歳から考えるべき主なライフイベントと費用
自分自身の必要貯金額を算出するために、30歳以降に迎える可能性のある主なライフイベントと、それぞれの費用の目安を知っておきましょう。
(※費用の金額はあくまで一般的な目安であり、地域や個人の選択によって大きく異なります)
1. 結婚
- 費用の目安:300万円〜400万円
挙式、披露宴、新婚旅行、新生活の準備(家具・家電、引っ越し)など。 近年はスマ婚やフォトウェディングなどスタイルが多様化しており、費用を抑えることも可能です。夫婦で折半するとしても、一人あたり150万円〜200万円程度は準備しておきたいところです。
2. 出産・育児
- 出産費用の目安:50万円〜80万円
出産育児一時金(原則50万円)などの公的制度がありますが、自己負担が発生する場合もあります。また、里帰り出産やマタニティ用品、ベビー用品の購入など、事前の準備費用もかかります。
- 育児費用の目安:子供1人あたり年間30万円〜100万円
子供が成長するにつれて、食費、衣類、おもちゃ、習い事など、支出は増えていきます。
3. 教育資金
- 子供1人あたりの目安(幼稚園〜大学まで):
- 全て国公立:約1,000万円
- 全て私立(理系大学):約2,000万円〜2,500万円
教育資金は、ライフイベントの中で最も予測しやすく、かつ大きな金額が必要なものの一つです。子供が生まれたら、すぐに教育資金の積立を始めるのが理想です。
4. 住宅購入
- 費用の目安:物件価格の1割〜3割(頭金+諸費用)
例えば、4,000万円の物件を購入する場合、頭金を1割(400万円)入れ、諸費用が物件価格の1割(400万円)かかるとすると、合計で800万円の現金が必要になります。
フルローンで頭金ゼロで購入することも可能ですが、その分月々の返済額が増え、万が一物件の価値が下がった時に「売っても住宅ローンが返せない」というリスクを負うことになります。30代のうちに住宅購入を検討するなら、ある程度の頭金と諸費用を現金で準備しておくのが賢明です。
5. 車の購入
- 費用の目安:100万円〜400万円
一括で購入するか、カーローンを組むかによって現金の必要額は変わりますが、購入後の維持費(自動車税、保険、ガソリン代、駐車場代、車検など)も考慮する必要があります。
6. 万が一の備え(生活防衛資金)
前述の通り、生活費の3ヶ月〜1年分。
- 目安:100万円〜300万円
7. 老後の資金
- 費用の目安:「老後2,000万円問題」が話題になりましたが、人それぞれ。
「30歳で老後の資金?」と思うかもしれませんが、時間は最大の資産運用です。30歳からコツコツと積み立てを始めることで、老後の不安を大きく減らすことができます。
第4章:ライフスタイル別の必要貯金額シミュレーション
ここまでで紹介したライフイベントの費用を参考に、いくつかのライフスタイル別のシミュレーションを見てみましょう。
自分がどのパターンに近いか、あるいはこれからどのパターンを目指すかをイメージしてみてください。
パターンA:独身、賃貸住まい、当面結婚予定なし
- 30歳のステータス:仕事が充実、趣味も楽しみたい。結婚はいつかできれば、という程度。住宅購入も考えていない。
- 必要な貯金の考え方:
- まずは生活防衛資金(生活費の3ヶ月〜6ヶ月分)を確保。
- 将来の予期せぬライフイベント(結婚、住宅購入など)への「頭金」として、ある程度のまとまった金額を持つ。
- 老後への備えを早めに始める。
- 30歳での目標貯金額:150万円〜300万円
- (内訳:生活防衛資金100万円+将来の頭金50万円〜200万円)
パターンB:夫婦二人(DINKS)、将来子供を希望
- 30歳のステータス:同い年の夫婦。二人とも正社員で収入は安定。2〜3年後に出産を希望。その後、住宅購入も検討中。
- 必要な貯金の考え方:
- 生活防衛資金(夫婦二人の生活費の半年〜1年分)を確保。
- 出産・育児費用の準備。
- 住宅購入の頭金・諸費用の準備。
- 30歳での目標貯金額(夫婦合計):300万円〜500万円
- (内訳:生活防衛資金150万円〜200万円+出産準備資金50万円〜100万円+住宅購入頭金の一部100万円〜200万円)
夫婦二人の収入(DINKS)があるうちに、しっかりと貯金を増やしておくことが非常に重要です。
パターンC:子育て世帯、住宅購入を検討中
- 30歳のステータス:夫婦と1人の子供(1歳)。妻は育休中で、近々復職予定。3〜5年後にマイホーム購入を希望。
- 必要な貯金の考え方:
- 生活防衛資金(家族3人の生活費の半年〜1年分)を確保。
- 教育資金の積立(ジュニアNISAや学資保険など)。
- 住宅購入の頭金・諸費用の本格的な準備。
- 30歳での目標貯金額(夫婦合計):500万円〜800万円
- (内訳:生活防衛資金200万円〜250万円+教育資金の初期積立50万円〜100万円+住宅購入頭金・諸費用300万円〜450万円)
子育て世帯は支出が増えるため、貯金のペースが落ちやすくなります。30歳時点でこれくらいの貯金があれば、将来のライフイベントもスムーズに乗り越えやすくなります。
パターンD:貯金がほぼゼロ、焦る独身
- 30歳のステータス:20代はやりたいことに全力でお金を使い、貯金は10万円程度。30歳になり急に不安になった。奨学金の返済もある。
- 必要な貯金の考え方:
- 焦らず、まずは家計を見直す。
- 最優先で生活防衛資金の確保を目指す。
- 奨学金の返済も進めながら、少額からでも貯金を始める。
- 30歳での目標貯金額:ゼロから1年で50万円〜100万円を目指す
- (まずは生活費の3ヶ月分、50万円を最初のマイルストーンにする)
貯金がゼロでも手遅れではありません。30歳は人生のこれからを考える絶好のタイミングです。今ここから、行動を始めることが何よりも大切です。
第5章:30歳から本気で貯金を増やすためのロードマップ
ここまでは「目標」の話でしたが、ここからはその目標を「達成」するための具体的な行動計画(ロードマップ)を解説します。
30歳から本気で貯金を増やすためには、「なんとなく」貯金するのではなく、「仕組み」を作ることが重要です。
ステップ1:現状の把握(家計簿と資産の見える化)
敵を知り、己を知れば百戦危うからず。貯金においても、まずは自分の「家計」と「資産」の現状を把握することが全ての出発点です。
1. 家計簿をつける(支出の見える化)
「何にお金を使っているか分からない」という状態では、貯金はできません。1ヶ月だけでいいので、家計簿をつけて支出を全て記録してみてください。
- 固定費:家賃、光熱費、通信費、保険料、サブスク、ローン返済など。
- 変動費:食費、日用品費、交際費、趣味費、衣類費など。
家計簿アプリ(Money Forward MEなど)を使うと、銀行口座やクレジットカードと連携して自動で記録してくれるので非常に楽です。
2. 資産残高の確認(資産の見える化)
全ての銀行口座の残高、証券口座の評価額、ポイント、そして奨学金やローンの残高を一箇所に書き出してみてください。 今のあなたが「本当の意味でいくらの資産を持っているのか(純資産)」が明らかになります。貯金が少ないと感じるかもしれませんが、まずはこの現実を受け入れることが大切です。
ステップ2:目標設定(「いつまでに」「いくら」を明確にする)
「お金を貯めたい」という漠然とした願いではなく、具体的な目標を設定します。
第4章のシミュレーションを参考に、自分に必要な金額と期限を決めてください。
- 例:「32歳で結婚するために、2年で150万円貯める」
- 例:「35歳で住宅購入の頭金を払うために、5年で300万円貯める」
- 例:「まずは万が一のために、1年で生活防衛資金として100万円貯める」
期限と金額が決まれば、「月にいくら貯めればいいか」が算出されます。 「2年で150万円」なら、1ヶ月あたり約62,500円です。この数字が、今の家計からひねり出せるかどうかが、次のステップの焦点になります。
ステップ3:支出の最適化(家計見直しの具体例)
月に必要な貯金額を算出したら、それを達成するために家計を見直します。
家計見直しの鉄則は、「変動費」ではなく「固定費」を削ることです。
変動費(食費や交際費)を削るのは、毎回の我慢が必要で、ストレスが溜まります。一方、固定費は一度見直せば、その後はずっと節約効果が続きます。
30歳の家計見直しの具体例を紹介します。
1. 通信費の見直し(格安SIMへの乗り換え)
もしあなたが大手キャリア(ドコモ、au、ソフトバンク)を契約していて、月に8,000円〜10,000円払っているなら、すぐに格安SIM(ahamo、LINEMO、UQモバイル、ワイモバイル、楽天モバイルなど)に乗り換えてください。補償内容はほぼ同じで、月額3,000円以下に抑えられます。
- 節約効果:月々5,000円〜7,000円、年間で6万円〜8万円
2. 保険の見直し(本当に必要な補償か)
20代の頃、なんとなく入った保険はありませんか? 30歳になり、家族構成やライフステージが変わったタイミングは、保険を見直す絶好のチャンスです。
- 独身:高額な生命保険は不要。医療保険も最低限で良い。
- 夫婦二人:夫婦とも働いているなら、お互いの死亡保障は少なめでも良い。
- 子育て世帯:万が一の時の家族の生活費を守るため、収入保障保険や掛け捨ての生命保険を検討。
公的医療保険(高額療養費制度)など、日本の社会保険制度は手厚いです。民間保険は「公的制度だけでは賄いきれないリスク」をカバーするために、最低限で加入するのが賢明です。
- 節約効果:月々数千円〜1万円以上
3. 光熱費の見直し(電力・ガスの自由化)
電気やガスの供給会社を自由に変更できる制度(電力自由化・ガス自由化)があります。比較サイトを使って、自分の生活スタイルに合った安いプランに切り替えるだけで、光熱費が安くなります。工事も不要で、手続きも簡単です。
- 節約効果:月々数千円、年間で数万円
4. サブスクの見直し
Netflix、Amazon Prime、Spotify、GYM、オンラインサロン…。なんとなく契約したまま、あまり使っていないサブスクはありませんか? 使っていないものは全て解約しましょう。一つ一つは数百円、数千円でも、積み重なると大きな金額になります。
- 節約効果:月々数千円、年間で数万円
5. 家賃の見直し
固定費の中で最も大きな割合を占めるのが家賃です。もし今の収入に対して家賃が高すぎる(目安は手取りの3割以下)なら、引っ越しを検討する価値があります。初期費用はかかりますが、長期的には大きな節約になります。
ステップ4:収入の最大化
支出を最適化した上で、それでも目標額に足りない場合、あるいはもっと貯金を加速させたい場合は、収入を増やすことを考えます。30代は、キャリアにおいても収入を上げやすい時期です。
1. 本業での昇給・昇進を目指す
今の会社で成果を出し、昇給や昇進、ボーナスアップを目指すのが、最も確実で王道な方法です。
2. 転職(キャリアアップ)
もし今の会社で、成果を出しても収入が上がらない、業界全体の給与水準が低いという場合は、転職を検討してみてください。30代は即戦力としての需要が高く、同じ仕事でも会社を変えるだけで、年収が数拾万円〜百万円以上アップすることも珍しくありません。
3. 副業・複業
会社が副業を認めているなら、得意なことや趣味を活かして副業を始めてみるのも良いでしょう。
- Webデザイン、ライティング、プログラミング
- せどり、不用品販売
- YouTube、ブログ、SNS運用
副業の収入は、生活費に回さず、全て貯金や投資に回すことで、貯金のペースが劇的に加速します。
ステップ5:先取り貯金の徹底
貯金を増やすための、最もシンプルで最も強力な方法。それが「先取り貯金」です。
これは、給料をもらったら、「生活費として使った残りを貯金する」のではなく、「最初に貯金額を引いて、残ったお金で生活する」という方法です。
【貯まらない人の方程式】
手取り収入 - 支出(生活費・娯楽費) = 貯金(残ったお金)

【貯まる人の方程式】
手取り収入 - ★貯金★(先取り) = 残り(この中で生活する)
人間の意志は弱いです。「余ったら貯金しよう」と思って、お金が余ることは、ほぼありません。
仕組みを作るために、以下の方法を活用してください。
- 銀行の自動積立定期預金:給料日当日に、別の口座に自動で移す。
- つみたてNISA、iDeCo:自動で証券口座に引き落とし、資産運用をする(後述)。
「月の目標貯金額が62,500円」なら、給料日にまず62,500円を自動で貯金口座に移します。そして、残った手取り収入で生活を回します。支出を最適化していれば、残ったお金でも十分に生活できるはずです。
第6章:30歳から始めるべき「投資」と「資産運用」
30歳からの貯金を考える上で、外せないテーマが「投資(資産運用)」です。
20代の頃は「ギャンブルだから」「難しそうだから」と避けていたかもしれませんが、30歳という年齢は、投資を始めるのに最適なタイミングです。
なぜ貯金だけでは足りないのか?
「汗水垂らして稼いだお金を、投資でリスクに晒すのは怖い」
その気持ちはよく分かります。しかし、これからの時代、貯金だけで資産を守り、増やしていくことは非常に困難です。その理由は2つあります。
1. インフレリスク(物価上昇)
もしあなたが「老後のために、30年で2,000万円をタンス預金で貯める」とします。 30年後、その2,000万円は変わらずにそこにありますが、「その2,000万円で買えるもの」が少なくなっている可能性があります。
物価が上昇(インフレ)すると、お金の価値は下がります。もしインフレ率が年2%続けば、30年後には物価は約1.8倍になります。今の2,000万円で買えるものが、30年後には3,600万円必要になるということです。
銀行の預金金利がほぼゼロの今、貯金だけではインフレによって資産の実質的な価値が目減りしていくリスクがあります。
2. 低金利と時間の活用
1980年代後半のバブル期には、銀行の定期預金金利が6%近くありました。この金利であれば、1,000万円を12年預けるだけで、何もしなくても2,000万円になりました。
しかし、今の金利は0.001%(普通預金)〜0.1%(ネット銀行の定期預金)程度。これでは、お金はほとんど増えません。
一方、株式投資などの資産運用であれば、長期的に見て年利3%〜7%程度の利回りが期待できます。
30歳からであれば、老後まで約30年〜40年という長い時間があります。この「長い時間」こそが、投資における最大の資産です。少額からでも、時間を味方につけることで、複利効果(利益が利益を生む効果)を最大限に活かし、資産を大きく育てることができます。
投資の基本的な考え方(長期・積立・分散)
初心者が失敗しないための投資の基本は、「長期・積立・分散」です。
- 長期:数日や数ヶ月ではなく、10年、20年という長期的な視点で保有する。
- 積立:毎月一定額を購入する(ドルコスト平均法)。
- 分散:一つの銘柄、一つの国だけでなく、世界中の株式や債券に広く投資する。
これを体現できるのが、「インデックスファンド(世界中の株価指数に連動する投資信託)」への投資です。
初心者におすすめの制度(つみたてNISA、iDeCo)
国も、私たちが自ら資産形成をすることを後押ししており、お得な非課税制度を用意しています。初心者は、まずこの2つの制度を活用することから始めましょう。
1. NISA(少額投資非課税制度)
投資で得られた利益にかかる税金(約20%)が、無期限で非課税になる制度です。
- 成長投資枠(旧一般NISA):年240万円、個別株なども購入可能
- つみたて投資枠(旧つみたてNISA):年120万円、国が認めた投資信託(インデックスファンド)のみ購入可能
初心者は、まず「つみたて投資枠」を活用し、世界中の株式に広く投資するインデックスファンドを毎月一定額購入することをおすすめします。先取り貯金の一環として設定すれば、意志の力に頼らず資産運用を続けられます。
2. iDeCo(個人型確定拠出年金)
自分自身の老後資金を作るための年金制度です。
- メリット:掛け金が全て所得控除になり、節税効果が非常に高い。
- デメリット:原則60歳までお金を引き出すことができない。
節税効果は非常に強力ですが、30代は住宅購入や子供の教育資金など、まとまった現金が必要なイベントもあります。iDeCoを始める際は、引き出せないリスクも考慮し、家計に負担のない少額(月5,000円〜など)から始めるのが賢明です。
第7章:よくある質問と悩みへの回答
30歳のお金に関する悩みや不安は、あなただけのものではありません。よくある質問と悩みに対する回答をまとめました。
「貯金がゼロなんですが、もう手遅れですか?」
全く手遅れではありません。 この記事を読んだこの瞬間が、これからの人生で一番若いタイミングです。20代の頃はお金を使って楽しんだ、自己投資をしたと割り切りましょう。
30歳はこれからの人生を再設計する絶好のチャンスです。焦らず、まず家計を見直し、ステップ1から着実にロードマップを進めてください。30代の10年間で、資産状況はいくらでも変えることができます。
「奨学金の返済があって、貯金ができません」
奨学金の返済は、確かに家計を圧迫します。しかし、それを言い訳に貯金をゼロのまま放置するのは危険です。
まずは奨学金を返済しながらでも、生活防衛資金(生活費の3ヶ月分)を確保することを目指してください。返済額が多くて貯金ができないなら、家計簿を見直し、支出を徹底的に最適化します。 奨学金の返済は長期戦です。「返済を頑張っている自分」を認めつつ、無理のない範囲で、少額(月5,000円〜など)からでも貯金の仕組みを作ることが大切です。
「いくら貯めれば、安心できるかわかりません」
「安心」には終わりのない「もっと」を求めてしまいがちです。
安心できるかどうかは、「自分の将来のライフプランと、その費用が具体的に見えているか」によって決まります。
この記事を参考に、自分に必要なライフイベントと費用の目安を書き出し、第5章のロードマップで、その目標に向けた仕組みを作ってください。「計画があり、それを達成するための行動をしている」という状態が、何よりの安心材料になります。
また、ある程度の生活防衛資金を確保し、つみたてNISAなどで長期的な資産運用を始めていれば、時間が経つにつれて資産は増えていき、将来への不安も薄れていくはずです。
第8章:おわりに。30歳、焦らず焦らず、着実に未来を築こう
「30歳で貯金はいくら必要?」
このタイトルに惹かれて、ここまでお読みいただいたあなたは、ご自身の将来と真剣に向き合いたいと考えている素晴らしい方です。
1万文字というボリュームで解説してきましたが、大切なことは、「周りと比べること」ではなく、「あなた自身の人生設計に、いくらの資産が必要なのか」を把握し、それに向けて今日から「行動を始めること」です。
貯金ゼロでも手遅れではありません。30代はこれからです。
焦ってリスクの高い投資に手を出す必要はありません。焦って毎日を我慢だらけの生活にする必要もありません。
まずは、家計簿アプリを入れて支出を見直すことから始めてみませんか? 通信費を格安SIMに変える手続きを始めてみませんか?
その小さな一歩が、10年後、20年後、あなたの人生を大きく変えるきっかけになります。
30歳、焦らず着実に、自分だけの理想の未来を築き上げていきましょう。
コメント