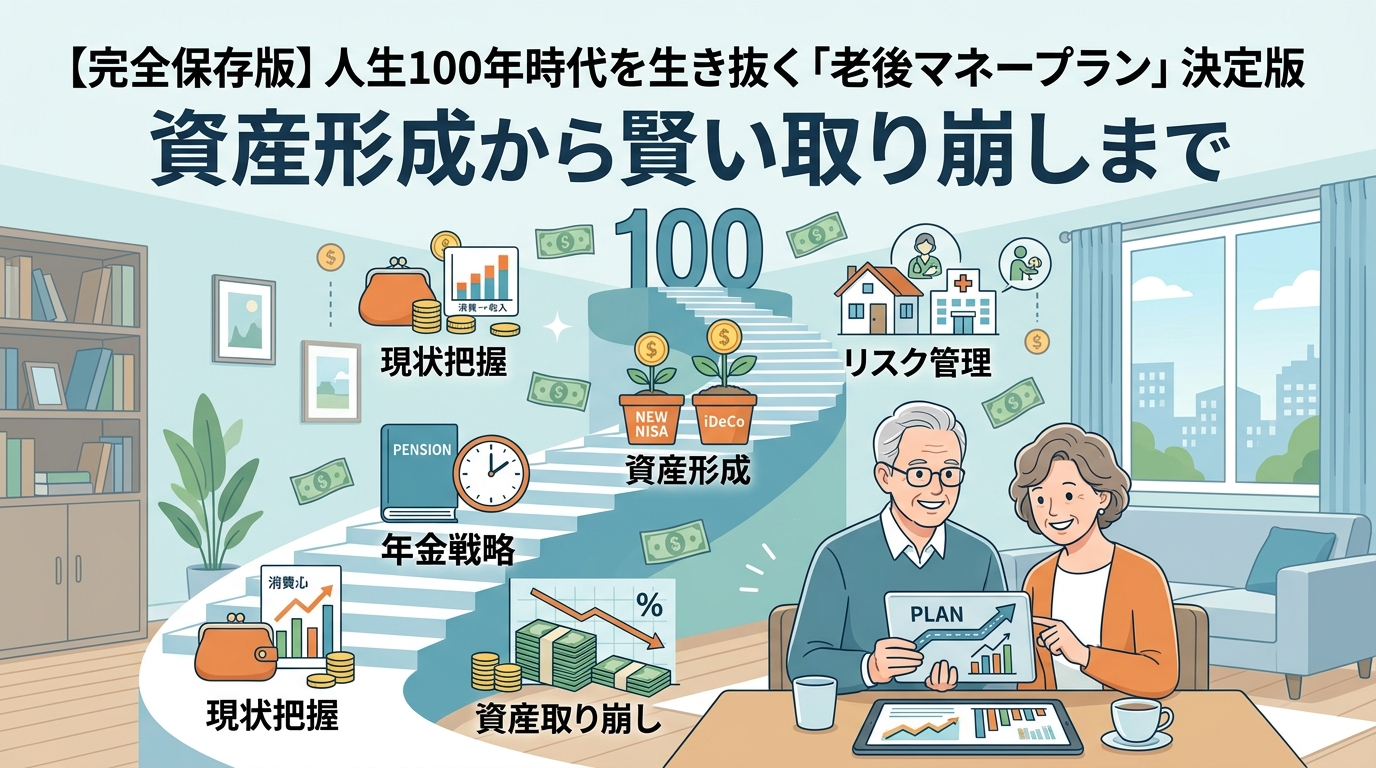
人生100年時代と言われる現代において、「老後のお金」に対する不安は世代を問わず多くの人が抱える共通の課題です。「老後2000万円問題」が話題となって以降、公的年金制度への不信感や物価高騰(インフレ)のリスクが加わり、従来型の「退職金と年金だけで悠々自適に暮らす」というモデルは崩壊しつつあります。
しかし、過度に恐れる必要はありません。老後の資金計画(マネープラン)は、「現状の把握」「必要な資金の算出」「公的制度の活用」「資産運用による準備」「取り崩し戦略」という一連のステップを体系的に理解し、早期に行動を開始すれば、誰でも確実に不安を解消することができます。
本記事では、30代から60代以上の方まで役立つ、老後マネープランの考え方、具体的な計算方法、新NISAやiDeCoを活用した資産形成、退職金の賢い受け取り方、そして老後期の資産取り崩しやリスク管理に至るまで、網羅的に解説します。
1. なぜ今、「老後マネープラン」の再設計が必要なのか?
かつての日本であれば、定年まで勤め上げれば十分な退職金が支払われ、手厚い公的年金と銀行の定期預金金利だけで不自由のない老後を送ることができました。しかし、現在の社会構造と経済環境は大きく変容しています。
「老後2000万円問題」の真実とインフレリスク
2019年に金融庁の審議会報告書が提示した「老後2000万円問題」は、夫65歳以上・妻60歳以上の無職世帯において、毎月約5万円の赤字が発生し、30年間で約2,000万円の蓄蓄が取り崩されるというシミュレーションに基づいたものでした。
ここで重要なのは、「2,000万円」という数字はあくまで特定のモデル世帯の平均値に過ぎず、個人の持ち家の有無、生活水準、健康状態、住む地域によって必要額は大きく異なるということです。さらに近年の世界的な物価高騰(インフレ)により、現金のまま口座に置いておくだけでは、購買力が実質的に低下していくリスクにも直面しています。
少子高齢化と公的年金制度の変容
日本の構造的な課題である少子高齢化に伴い、現役世代の負担増と給付水準の調整(マクロ経済スライド)が進んでいます。公的年金は破綻することはありませんが、将来的な「実質的な支給額の目減り」や「受給開始年齢の繰り下げ誘導」は避けられません。年金だけに依存する生活設計はリスクが高く、「年金を柱としつつ、いかに自家発電(自助努力)で不足分を補うか」が問われています。
「健康寿命」と「資産寿命」のギャップ
日本人の平均寿命は延び続けていますが、元気に自立して生活できる「健康寿命」との間には男性で約9年、女性で約12年のギャップがあります。長生きすること自体がリスクとなる「長生きリスク」に備え、命の寿命(平均寿命)だけでなく、お財布の寿命(資産寿命)をいかに伸ばすかがマネープランの最大の目標となります。
2. 老後資金の全体像を把握する:支出と収入の可視化
老後マネープランの第一歩は、自分が老後に「いくら使い」「いくら入ってくるのか」を可視化することです。
① 老後に必要な「支出」のリアル
老後の支出は、大きく「基本生活費」「ゆとり費」「特別支出」の3つに分けられます。
- 基本生活費: 食費、水道光熱費、住居費(修繕積立金や固定資産税含む)、日用品費、通信費、教養娯楽費などの日常的な支出。
- 目安: 現役時代の生活費の約70%〜80%程度と言われています。
- ゆとり費: 趣味、旅行、外食、孫へのプレゼントなど、豊かな生活を送るための支出。
- 目安: 生命保険文化センターの調査によると、ゆとりのある老後生活を送るための上乗せ額は平均で月額約14万円。
- 特別支出(突発的な大型支出): リフォーム費用、車の買い替え、医療・介護の自己負担金、子の結婚支援や葬儀費用など。
- 目安: 一括で数百万円単位が必要になるため、日常の生活費とは別枠で確保しておく必要があります。
老後生活費の世帯別平均目安(月額)
| 世帯区分 | 最低日常生活費(平均) | ゆとりある生活費(平均) |
| 夫婦2人世帯(無職) | 約23万円〜25万円 | 約38万円〜40万円 |
| 単身世帯(無職) | 約14万円〜15万円 | 約20万円〜22万円 |
② 老後に入ってくる「収入」を把握する
老後の主な収入源は以下の通りです。
- 公的年金(老齢基礎年金・老齢厚生年金)
- 退職金・企業年金
- 継続就労による勤労収入(定年後の再雇用やパートタイム)
- 私的年金・資産運用からの不労所得(iDeCo、個人年金、株式配当など)
特に公的年金の見込み額は、毎年誕生月に送られてくる「ねんきん定期便」や、日本年金機構の「ねんきんネット」を活用することで、かなり正確に把握することができます。
③ 老後必要資金の算出フォーマット
ご自身の「必要老後資金」は、以下のシンプルな計算式で算出できます。
【必要老後資金の算出方程式】

(1ヶ月の予想生活費 - 1ヶ月の予想年金収入)× 12ヶ月 × 老後年数(例:30年)
+ 特別支出(介護・リフォーム等)
= 本来準備すべき老後資金の総額
計算シミュレーション例(夫婦2人世帯)
- 1ヶ月の生活費:28万円
- 1ヶ月の年金収入:21万円
- 毎月の赤字額:7万円(28万円 - 21万円)
- 年間赤字額:84万円(7万円 × 12ヶ月)
- 30年間の赤字総額:2,520万円(84万円 × 30年)
- 特別支出(リフォーム・医療介護準備):500万円
- 必要な準備額:3,020万円
ここから想定される「退職金」を差し引いた金額が、現役時代に純粋に作り出すべき「資産形成の目標額」となります。
3. 公的年金を最大化する強固な受給戦略
老後マネープランの強固な土台となるのが「公的年金」です。公的年金は終身支給(亡くなるまで永久にもらえる)であり、インフレに合わせて支給額が微調整されるため、最強の「長生き保険」と言えます。
繰り下げ受給による受給額の大幅増額
公的年金の受給開始時期は、原則65歳ですが、60歳〜75歳までの間で自由に選択できます。
- 繰り上げ受給(60歳〜64歳で受給開始):
- 1ヶ月早めるごとに0.4%減額(60歳から受取ると最大24%減額)。
- 生涯にわたって減額された支給額が固定されるため、特別な事情がない限り慎重な判断が必要です。
- 繰り下げ受給(66歳〜75歳で受給開始):
- 1ヶ月遅らせるごとに0.7%増額(70歳開始で42%増額、75歳開始で最大84%増額)。
- 増額された受給額も生涯固定されます。
損益分岐点の考え方
繰り下げ受給を選択した場合、「何歳まで生きれば得になるか」という損益分岐点が存在します。
- 70歳まで繰り下げた場合: 約82歳を超えると、65歳受給開始よりも総受給額が多くなる。
- 75歳まで繰り下げた場合: 約86歳を超えると、65歳受給開始よりも総受給額が多くなる。
健康状態や60代後半での労働収入の有無に応じ、「夫婦のうち厚生年金が多い方を繰り下げる」「基礎年金だけ繰り下げる」といった柔軟な戦略をとることで、老後のベース収入を飛躍的に高めることが可能です。
在職老齢年金の仕組みと働き方の調整
65歳以降も働きながら厚生年金を受給する場合、「給与(総報酬月額相当額)+年金額(基本月額)」の合計が一定基準(※令和6年度基準で50万円)を超えると、年金の一部または全額が支給停止になる「在職老齢年金」制度があります。
定年後に働く際は、年金がカットされない範囲に抑えるか、あるいはあえて年金を繰り下げておき、働いて得る給与だけで生活費を賄うといった調整を行うことが賢明です。
4. 新NISAとiDeCoをフル活用した資産形成術
インフレ時代の老後資金作りにおいて、預貯金だけでは不十分です。税制優遇制度である「iDeCo(個人型確定拠出年金)」と「新NISA(少額投資非課税制度)」を両輪として活用することが、資産形成の王道となります。
iDeCo(イデコ):節税メリットを極限まで活かす
iDeCoは、自分で選んだ運用商品で積立運用し、60歳以降に受け取る私的年金制度です。最大の魅力は圧倒的な「節税効果」にあります。
- 拠出時: 毎月の掛金が全額所得控除になり、住民税・所得税が軽減される。
- 運用時: 運用益が非課税(通常は約20%課税)。
- 受取時: 一時金で受け取るなら「退職所得控除」、年金で受け取るなら「公的年金等控除」が適用される。
注意点: 原則60歳まで資金を引き出すことができません。そのため、流動性が必要な資金とは分け、老後専用資金として割り切って積み立てるのに最適です。
新NISA:自由度の高い一生涯の非課税投資
2024年に抜本的拡充された新NISAは、老後資金づくりの主力ツールです。
- 非課税保有期間が無期限: いつでも好きなタイミングで売却・現金化が可能。
- 年間投資枠の拡大: つみたて投資枠(年間120万円)と成長投資枠(年間240万円)が併用可能。
- 生涯投資枠: 1,800万円(うち成長投資枠は1,200万円まで)。枠の再利用も可能。
年代別の資産配分(アセットアロケーション)と運用戦略
年齢や目標時期に応じて、リスクとリターンのバランスを変更(リスク許容度の調整)していくことが重要です。
【年代別の基本戦略ロードマップ】

【30代・40代:資産最大化期(リスクをとって増やす)】
  ・株式中心のインデックスファンド(全世界株式やS&P500など)に長期的投資。
  ・iDeCoと新NISAの「つみたて投資枠」を上限まで活用。

【50代:ラストスパート&リスク調整期(守りを意識)】
  ・収入がピークを迎える時期。積立額を最大化。
  ・定年が近づくにつれ、株式一辺倒から債券や現金などの安全資産の比率を高める。

【60代以降:資産維持&段階的取り崩し期】
  ・新規リスク投資は控えめにする。
  ・資産を「運用しながら賢く取り崩す」ステージへ移行。
5. 老後最大のリスク「医療・介護・住まい」のマネジメント
老後マネープランを破綻させる最大の要因は、「日常の生活費」ではなく「突発的なリスクに伴う大きな支出」です。
① 医療費のリスクと公的制度の活用
高齢期になると病気やケガによる入院リスクが高まりますが、過度な民間医療保険への加入は不要なケースが多いです。日本の公的医療保険制度は非常に優秀です。
- 後期高齢者医療制度(75歳以上): 自己負担割合は原則1割(現役並み所得者は2〜3割)。
- 高額療養費制度: 1ヶ月の医療費が自己負担限度額を超えた場合、超えた分が払い戻される。一般的な所得層であれば、月額数万円〜10万円程度が上限。
医療費対策としては、特注の民間保険に入り続けるよりも、「医療費専用の予備費として現金200万円〜300万円を常時確保しておく」ほうが合理的です。
② 介護費用:見えにくい平均コストと備え
介護はいつ始まり、いつ終わるかが予測できないリスクです。
- 介護費用の平均(生命保険文化センター調査):
- 住宅改造や介護用ベッド購入などの一時費用:平均約74万円
- 月々の介護費用:平均約8.3万円
- 平均介護期間:約5年1ヶ月(61.1ヶ月)
- トータル平均: 約580万円/人
要介護状態になった場合は、要介護度に応じてサービス利用料が1割〜3割負担で済む「公的介護保険制度」をフル活用します。施設入所が必要になった場合に備え、夫婦で1,000万円程度の介護・レスパイト資金を織り込んでおくと安心です。
③ 住まいのアセットマネジメント(持ち家 vs 賃貸)
住まいの選択は、老後マネープランの骨格を決定づけます。
| 選択肢 | メリット | デメリット・潜むコスト | 老後マネープランのポイント |
| 持ち家(戸建て・マンション) | 住宅ローンの返済が終われば居住費が大幅削減。資産として残る。 | 外壁・屋根・水回りの大規模修繕費(10〜15年ごと)。マンションの管理費・修繕積立金の値上がり。 | 60代までに修繕用リフォーム資金(300万円〜500万円)を確保しておく。 |
| 賃貸 | ライフステージや身体状況に合わせて柔軟に引っ越し可能。修繕負担がない。 | 死ぬまで家賃が発生し続ける。高齢になると契約審査が厳しくなるリスク。 | 家賃を一生涯払い続けられるだけの金融資産を多めに持っておく必要がある。 |
老後の自宅を活用した資金化選択肢
- ダウンサイジング: 広い一戸建てを売却し、駅近くのバリアフリー賃貸やコンパクトマンションに買い替えて差額を生活資金にする。
- リバースマゲージ: 自宅を担保に融資を受け、存命中は利息のみを支払い、死亡後に自宅を売却して一括返済する金融商品。
6. 退職金・退職後の働き方と税金・社会保険の壁
定年退職を迎える前後での「決断」が、その後の手取り額を数百万円単位で左右します。
退職金の受け取り方:一時金 vs 年金
退職金(退職手当)の受け取り方法には、「一時金(一括)」と「年金(分割)」、および両者の併用があります。
【受け取り方の比較と選び方のポイント】

【一時金受給】
  ・適用税制:「退職所得」
  ・メリット:「退職所得控除」という極めて手厚い控除が使える。勤続年数20年超の部分は年70万円控除。分離課税のため税率が低い。
  ・デメリット:一括で大金が入るため、気が大きくなり無計画に消費・リスク投資してしまう危険がある。

【年金受給】
  ・適用税制:「雑所得(公的年金等)」
  ・メリット:定期的な収入となり、計画的な生活が送れる。企業によっては利息がついて総額が増える。
  ・デメリット:他の公的年金と合算されるため、所得税・住民税、さらに「国民健康保険料や介護保険料」が跳ね上がる。
結論としての基本方針:
税制上の優遇措置が非常に大きい「一時金受給」をベースとし、退職所得控除の枠を使い切る戦略が、手取り額を最大化する観点からは最も有利になるケースが多くなります。
「60歳の壁」と定年後の働き方
60歳で定年を迎えた後、どのような働き方を選択するかは資産寿命に直結します。
- 定年再雇用(再任用): 慣れた職場環境で働けるが、現役時代より給与が3〜5割程度下がるのが一般的。「高年齢雇用継続給付」などの手当を把握しておく。
- 他社への再就職・転職: 自身のスキルを活かせる場合、高い報酬を維持できる可能性がある。
- シニア起業・フリーランス: 自分のペースで働けるが、収入の安定性は低下する。
完全リタイア(無職)を数年遅らせ、「60歳〜70歳まで月10万円〜15万円でも働き続ける」ことができれば、老後資金の取り崩し開始を大幅に遅らせることができ、マネープランの難易度が劇的に下がります。
7. 資産寿命を延ばす!老後期の「取り崩し戦略」
老後マネープランにおいて、資産を「貯める」こと以上に難しいのが、貯めた資産を「どう使っていくか(取り崩すか)」です。人間は蓄えた資産が減っていくことに強い精神的ストレスを感じます。
「4%ルール」と定率取り崩しの考え方
米国で提唱された「トリニティ・スタディ」に基づく「4%ルール」は、老後資産を取り崩す際の世界的なスタンダードです。
- 概要: 蓄えた資産(主に株式と債券のポートフォリオ)から、毎年当初資産の4%ずつを取り崩して生活費に充てても、運用益によって資産が減らず、むしろ増える確率が高いという理論。
- 定率取り崩しのメリット:
- 資産が多いときは多く取り崩し、市場が暴落して資産が減ったときは取り崩し額も自動的に減る。
- 資産が完全に枯渇するリスクを大幅に下げることができる。
資産を「使い切る」マインドセット
老後マネープランのゴールは、「一生涯でお金を一番残して死ぬこと」ではありません。充実した人生を送るためには、70代・80代の動けるうちに、自分や大切な家族のために適切にお金を使う(思い出に投資する)姿勢が求められます。
年金という確定収入の範囲内で基本生活を維持し、運用資産からの取り崩し分を「人生を楽しむためのイベント資金(旅行、趣味、孫への祝い金)」に充てるというメリハリが大切です。
8. 認知症・相続・終活を見据えた資産管理
どれほど完璧なマネープランを立てていても、認知症や突然の健康障害によって資産が凍結されてしまっては意味がありません。
認知症による「資産凍結リスク」対策
本人に意思能力がなくなったと銀行が判断した場合、預金口座が凍結され、本人名義であっても医療費や介護費用の引き出しができなくなります。
- 代理人指名口座(代理人カード)の設定: 健全なうちに、配偶者や子供を代理人として登録し、キャッシュカードを発行しておく。
- 家族信託: 自分の資産(不動産や預貯金)の管理・処分権限を信頼できる家族に委託しておく契約。認知症発症後も受託者(子供など)が介護費用のために不動産を売却したり口座から資金を動かしたりできる。
- 成年後見制度の検討: 既に意思能力が低下している場合に、家庭裁判所を通じて後見人を選任する制度(手続きの手間や報酬コストが発生するため事前対策が望ましい)。
スマートな終活と生前整理
- エンディングノートの記載: 口座情報、加入保険、毎月のサブスク契約、デジタル資産のパスワード、延命治療や葬儀の希望をまとめておく。
- 生前贈与の活用: 暦年課税(年間110万円までの非課税枠)や「教育資金の一括贈与」「結婚・子育て資金の贈与」の特例を活用し、元気なうちに子供や孫へ資産を移転する。
9. 【年代別】今日から始める老後マネープラン実行ロードマップ
最後に、あなたが今何歳であっても、今日から始められる具体的なアクションステップを年代別に整理します。
30代・40代のアクションプラン:土台形成期
- [ ] ねんきんネットに登録: 自分の年金加入記録と将来の予測額を確認する。
- [ ] 新NISAを開始・積立額のアップ: 少額からでも良いので「全世界株式」等のインデックスファンドで長期積立を開始する。
- [ ] 固定費の徹底削減: 保険の見直し、スマホの格安SIM化、住宅ローンの借り換え検討。浮いたお金を投資に回す。
50代のアクションプラン:ラストスパート期
- [ ] 老後収支の精密シミュレーション: 65歳以降の想定支出と年金受給額を計算し、「不足額」を確定させる。
- [ ] 退職金の見込み額と受取方法の確認: 就業規則をチェックし、退職所得控除の枠を把握する。
- [ ] 住宅ローンの完済計画: 定年時に住宅ローンが残らないよう、繰り上げ返済や返済計画の調整を行う。
- [ ] リスク資産の比率見直し: 60代に向けて、資産の一部を債券や現金などの安全資産へ徐々にシフトする。
60代以降のアクションプラン:運用&取り崩し実践期
- [ ] 年金の受給開始時期(繰り下げ)の決定: 働き方や健康状態に合わせて、何歳から年金をもらうか選択する。
- [ ] 資産取り崩しルールの策定: 新NISAや預貯金から「年間◯%」または「月々◯万円」を取り崩すルールを決める。
- [ ] 認知症対策(口座整理と家族信託・代理人設定): 使っていない金融口座を解約・集約し、家族へ資産状況を開示・共有する。
老後のマネープランを立てることは、自分のこれからの人生をどう生きたいかという「生き方」をデザインすることそのものです。
「お金がないかもしれない」と抽象的な不安を抱え続けるのをやめ、数字で可視化し、公的制度と非課税制度をフル活用した仕組みを作ってしまえば、不安は安心へと変わります。未来の自分と家族の笑顔のために、ぜひ今日できる小さな一歩から踏み出してみてください。
コメント