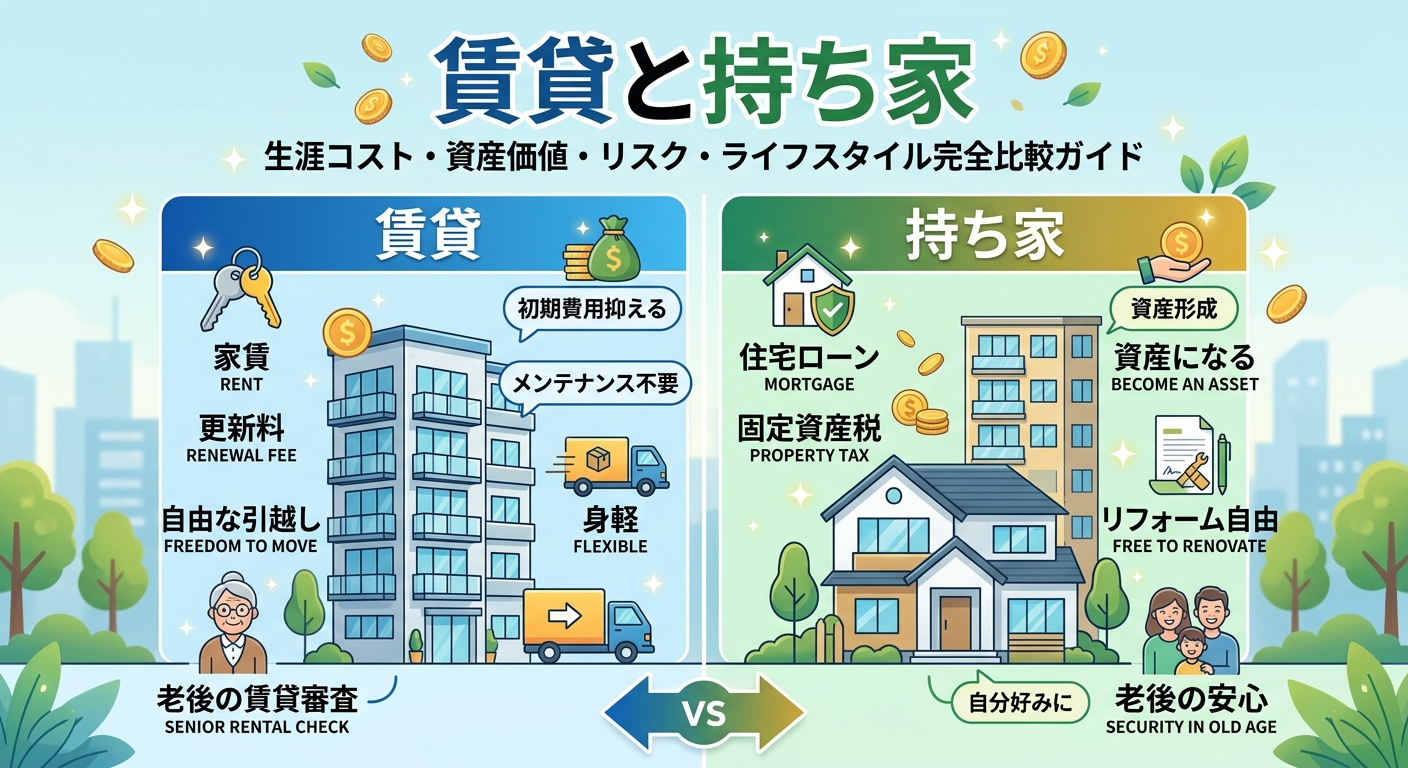
不動産を購入すべきか、それとも賃貸で暮らし続けるべきか。この「賃貸 vs 持ち家」論争は、住まいとキャリア、そして人生の価値観が交錯する永遠のテーマです。
インターネットやSNSを開けば、「住宅ローンは人生最大の借金だから賃貸一択」「家賃を払い続けるのはお金を捨てているようなものだから絶対に持ち家」といった極端な論調が溢れています。しかし、現実にはどちらか一方だけが絶対的な正解というわけではありません。居住地域、家族構成、収入の推移、キャリアの柔軟性、そして何より個人の価値観によって、最適な選択は劇的に変化します。
本記事では、金銭的な損得(生涯コスト・税制・資産価値)から、生活の質(居住空間・セキュリティ・DIYの自由度)、リスク管理(住宅ローン破綻・災害・老後の賃貸審査)に至るまで、多角的な視点から徹底的に比較分析します。あなたの人生設計において「賃貸」と「持ち家」のどちらが真の最適解となるのか、客観的なデータと具体的なシミュレーションを用いて明らかにしていきます。
1. 【生涯コスト比較】50年間のトータル費用シミュレーション
まずは、最も関心の高い「お金」の問題から検証します。30歳から80歳までの50年間を対象に、賃貸と持ち家でそれぞれどの程度の費用が発生するのか、具体的かつ現実的な数値を設定してシミュレーションを行います。
シミュレーションの前提条件
- 対象期間: 50年間(30歳〜80歳)
- 家族構成: 夫婦+子ども1人(その後、子どもが独立して夫婦2人に)
- 居住地域: 首都圏郊外(主要駅から徒歩10〜15分圏内)
【パターンA】賃貸に住み続ける場合
賃貸派はライフステージに合わせて住み替えることが可能です。
- 30歳〜45歳(15年間): 子育て期(2LDK〜3LDK)
- 家賃:月額14万円+管理費1万円=月15万円(年180万円)
- 更新料:2年に1ヶ月分(14万円 × 7.5回 = 105万円)
- 火災保険・保証料等:2年ごとに3万円(7.5回 = 22.5万円)
- 小計:2,827.5万円
- 45歳〜60歳(15年間): 子ども独立前後(2LDK)
- 家賃:月額12万円+管理費1万円=月13万円(年156万円)
- 引越し費用(住み替え):30万円
- 更新料:2年に1ヶ月分(12万円 × 7.5回 = 90万円)
- 火災保険・保証料等:2年ごとに3万円(7.5回 = 22.5万円)
- 小計:2,482.5万円
- 60歳〜80歳(20年間): 老後(1LDK〜2LDKのバリアフリー賃貸)
- 家賃:月額9万円+管理費8,000円=月9.8万円(年117.6万円)
- 引越し費用(住み替え):25万円
- 更新料:2年に1ヶ月分(9万円 × 10回 = 90万円)
- 火災保険・保証料等:2年ごとに2.5万円(10回 = 25万円)
- 小計:2,492万円
50年間の賃貸トータルコスト:約 7,802万円
【パターンB】分譲マンションを購入する場合
30歳時点で4,500万円の分譲マンション(新築または築浅中古)を購入すると仮定します。
- 物件購入条件: 4,500万円(頭金500万円、住宅ローン借入額4,000万円)
- 住宅ローン: 変動金利0.5%、返済期間35年、元利均等返済
- 毎月返済額:約10.37万円(年間約124.4万円)
- 35年間の総返済額:約4,355万円
- 購入初期費用: 物件価格の約6%=270万円
- 維持費・諸経費(50年間):
- 管理費・修繕積立金:当初月額2.5万円(築年数経過に伴い上昇、50年平均で月額3.5万円と試算)
- 3.5万円 × 12ヶ月 × 50年 = 2,100万円
- 固定資産税・都市計画税:当初年15万円、経年で下落(50年平均で年10万円と試算)
- 10万円 × 50年 = 500万円
- 室内の点検・設備交換・リフォーム費用(キッチン、浴室、壁紙、給湯器等):50年間で約600万円
- 火災・地震保険料:50年間で約100万円
- 管理費・修繕積立金:当初月額2.5万円(築年数経過に伴い上昇、50年平均で月額3.5万円と試算)
- 減税効果:
- 住宅ローン控除(13年間で最大約200万円の税金控除)
50年間の分譲マショントータルコスト計算:
(頭金500万円 + ローン総額4,355万円 + 初期費用270万円 + 管理費修繕金2,100万円 + 税金500万円 + リフォーム600万円 + 保険100万円) − 住宅ローン控除200万円
50年間の分譲マショントータルコスト:約 8,225万円
【パターンC】戸建て(新築)を購入する場合
30歳時点で4,500万円の建売住宅(土地+建物)を購入すると仮定します。
- 物件購入条件: 4,500万円(頭金500万円、住宅ローン借入額4,000万円)
- 住宅ローン・初期費用・減税: 分譲マンションと同条件(ローン総返済額:約4,355万円、初期費用:270万円、控除:-200万円)
- 維持費・諸経費(50年間):
- 管理費・修繕積立金:0円(マンションのような毎月の支払いはなし)
- 屋根・外壁塗装、防蟻処理、内装・設備交換リフォーム代:15〜20年周期で実施(50年間で約1,000万円)
- 固定資産税・都市計画税:土地比率が高いため減価が緩やか(50年平均で年11万円と試算)
- 11万円 × 50年 = 550万円
- 火災・地震保険料:戸建ては構造上マンションより高め(50年間で約150万円)
50年間の戸建てトータルコスト計算:
(頭金500万円 + ローン総額4,355万円 + 初期費用270万円 + 外壁・内装大規模修繕1,000万円 + 税金550万円 + 保険150万円) − 住宅ローン控除200万円
50年間の戸建てトータルコスト:約 7,625万円
コスト比較の結論と「見えない資産」の差
| 項目 | 賃貸 | 分譲マンション | 戸建て |
| 50年間の総支出(目安) | 約7,800万円 | 約8,200万円 | 約7,600万円 |
| 80歳時点での所有資産 | 0円 | 中古マンションの売却価値 | 土地の資産価値+築古建物 |
| 月々の固定費(老後) | 家賃+共益料(約9.8万円) | 管理費+修繕金+税(約4.5万円) | 税金のみ(約1万円未満) |
一見すると、50年間の「現金支出額」だけで比較した場合、賃貸・マンション・戸建ての差は数千万円単位で大きく離れているわけではありません。しかし、最も大きな決定打となるのは「80歳時点に残る資産価値」です。
- 賃貸は50年間で約7,800万円を支払っても、手元に残る資産はゼロです。老後も家賃を払い続けなければなりません。
- 持ち家は、ローン完済後の80歳時点でも物件や土地という「実物資産」が残ります。立地にもよりますが、マンションであれば数百万円〜2,000万円程度、戸建てであれば土地代(1,000万〜2,000万円程度)の価値が残存します。
金銭面だけを純粋に評価するならば、「住み替えコストや金利上昇などのリスクを考慮しても、資産が手元に残る持ち家の方が長期的な純資産額では有利になりやすい」というのが客観的な事実です。
2. 賃貸のメリット・デメリットを徹底解剖
賃貸住宅を選択する最大の価値は「柔軟性(フレキシビリティ)」にあります。金銭的な資産形成とは異なる軸で、賃貸には数多くのメリットが存在します。
賃貸のメリット
1. ライフステージの変化に応じた柔軟な住み替えが可能
人生には予期せぬ変化がつきものです。結婚、出産、転職、転勤、親の介護、離婚、子どもの独立など、ライフステージが変化するたびに最適な部屋の広さや立地は変化します。賃貸であれば、その時々の家族状況や収入に合わせて、容易に住居をサイズアップ・サイズダウンすることができます。
2. 住環境のトラブルや災害リスクに対する圧倒的な逃げ足の速さ
住宅を購入した後に最も後悔しやすいのが「隣人トラブル」「騒音問題」「地域の治安悪化」「自治会役員の過剰な負担」です。持ち家の場合は簡単に売却・引越しができませんが、賃貸であれば賃貸契約を解約して引っ越せば、トラブルから即座に身を引くことができます。また、万が一近隣で災害が発生したり、周辺の景観・日当たりが悪化したりした場合でも、速やかに別のエリアへ非難・移転できます。
3. 長期的な住宅ローン負債を抱えない精神的ストレスフリー
数千万円という借金を35年間にわたって返済し続けるプレッシャーは、人によっては非常に大きな精神的ストレスとなります。景気の後退、勤務先の業績不振、自身の病気による収入減などがあった場合でも、賃貸なら家賃の安い部屋へ引っ越すことで即座に固定費を削減できます。
4. 修繕コストや固定資産税の負担がない
エアコンの故障、給湯器の破損、雨漏り、外壁の劣化などの修繕費用は、基本的に物件の所有者(オーナー)が負担します。住人側は突発的な数十万円〜数百万円単位の修繕費を用意する必要がありません。また、毎年春に課税される固定資産税や都市計画税を支払う必要もありません。
賃貸のデメリット
1. どれだけ家賃を払っても自分の資産にならない
賃貸住宅における最大の懸念点です。毎月15万円の家賃を20年間払い続けた場合、累計で3,600万円を支払うことになりますが、住居の所有権は一向に得られません。
2. 高齢期における「賃貸審査落ち」のリスク
日本において高齢者の賃貸借契約は年々厳しくなっています。孤独死リスクや家賃滞納リスクを恐れるオーナーが多いため、70代以上になると「収入や貯蓄があっても希望の物件に審査で落ちる」というケースが多発します。高齢者向け賃貸住宅や保証会社付き物件など選択肢が狭まるリスクを念頭に置く必要があります。
3. 間取りや内装の変更、DIYに対する厳しい制限
ほとんどの賃貸物件には「原状回復義務」が存在します。壁紙を自分好みの色に変える、壁に棚を取り付ける、間取りを変更するといったカスタマイズは原則できません。バリアフリー化の手すり設置すら、オーナーの許可が得られなければ実施できません。
4. 万が一の際にも家賃の支払いが免除されない
持ち家で住宅ローンを組む場合、通常は「団体信用生命保険(団信)」に加入するため、一家の働き手が死亡または高度障害を負った場合、ローンの残高は0円になり、遺族に住まいが残ります。一方、賃貸の場合は世帯主に万が一のことがあっても、残された家族は家賃を払い続けなければ住み続けることができません。
3. 持ち家のメリット・デメリットを徹底解剖
持ち家(持ち家マンション・戸建て)を選択する最大の価値は「居住環境の質」と「完済後の老後の安心感」にあります。
持ち家のメリット
1. ローン完済後は住居費が劇的に下がり、老後の生活防衛になる
住宅ローンを完済した後は、住宅費用としての支出が「固定資産税+維持管理費(修繕積立金等)」のみとなります。年金生活に入る60代〜70代において、住居費の固定費が大幅に削減されていることは、老後資金の枯渇を防ぐ最大の防御陣形となります。
2. 団体信用生命保険(団信)による強力な生命保険効果
住宅ローンを組む際、多くの人が加入する「団体信用生命保険(団信)」は、非常に優れた保障制度です。契約者に万が一(死亡・重度障害、あるいはがんや三大疾病の特約加入時)のことがあった場合、ローン残高が全額保険金で相殺されます。残された家族には「ローンが免除された住まい」が無償で残り、住む場所を失う心配がなくなります。
3. 高い住環境のクオリティ(防音性・断熱性・設備仕様)
分譲マンションや一戸建て住宅は、一般的な賃貸専用マンションと比較して建築コストが高く設定されています。壁の厚さによる遮音性、サッシや断熱材による保温性、キッチンの機能性、セキュリティ設備、浴室乾燥機や床暖房などの標準仕様に至るまで、生活の快適性は賃貸よりも頭一つ抜きん出ています。
4. リフォーム・リノベーションの自由度
持ち家であれば、室内の間取り変更、キッチンの交換、壁紙や床材の張り替え、最新設備の導入など、自分の好みに合わせて自由に空間をカスタマイズできます。近年では、築古の中古物件を購入してフルリノベーションを行い、自分だけの理想の住まいを作るスタイルも人気です。
持ち家のデメリット
1. 簡単に引越しができない(流動性の低さ)
一度購入してしまうと、近隣トラブル、周辺環境の悪化、急な転勤などが発生しても簡単に住居を変えることができません。売却するにも仲介手数料(物件価格の3%+6万円など)や登記費用がかかり、市場で希望価格で売れるまで数ヶ月〜1年以上かかるケースもあります。
2. 資産価値の下落リスク(負動産化リスク)
すべての持ち家が「資産」になるわけではありません。人口減少が続く日本の地方都市や、駅から徒歩20分以上かかる利便性の低いエリアの物件は、築年数の経過とともに売却価値が著しく下落します。最悪の場合、「売りたくても買い手がつかない」「維持管理費と固定資産税だけが引かれていく」という、いわゆる「負動産(負動産化)」となる危険性をはらんでいます。
3. 住宅ローンの返済リスク(収入減少・金利上昇)
35年という超長期の住宅ローン期間中には、勤務先の業績悪化、リストラ、病気、離婚などのトラブルが発生する可能性があります。返済が滞れば、最悪の場合、競売にかけられて家を手放すことになります。また、変動金利でローンを組んでいる場合、将来的な金利上昇によって毎月の返済額が増加する金利リスクを常に抱えることになります。
4. 経年劣化に伴う自己負担の修繕コスト
マンションの場合は「修繕積立金」が年数とともに値上がりしていく傾向にあります(当初1万円だったものが、築15年〜20年で2.5万円〜3万円に跳ね上がるなど)。戸建ての場合は、10〜15年ごとに屋根や外壁の塗り替え、防水工事(100万〜200万円程度)を自前で計画・資金準備して実施しなければなりません。
4. 「戸建て vs マンション」持ち家選びの第二関門
持ち家を検討する際、必ずぶつかるのが「分譲マンションにするか、一戸建てにするか」という選択です。両者には明確な特性の違いが存在します。
マンションと戸建ての基本比較
| 比較項目 | 分譲マンション | 一戸建て(建売・注文) |
| 立地・利便性 | 駅チカ・都市部に強い | 郊外・駅から少し離れたエリアが多い |
| セキュリティ | 高い(オートロック、防犯カメラ) | 自己対策が必要(防犯砂利、カメラ等) |
| 毎月の維持費 | 管理費・修繕積立金・駐車場代が永続 | なし(修繕費用は自己管理・積立) |
| 資産価値の残り方 | 建物比率が高く、築30年超で大きく下落 | 土地の価値が残る(建物価値ゼロでも) |
| 騒音トラブル | 上下左右の音に配慮が必要 | 隣家との距離があれば音のストレスは少ない |
| 駐車場 | 月額利用料が発生(平置き/機械式) | 敷地内設置なら無料 |
マンションが向いている人
- 駅からの距離や交通の利便性を最重視したい人
- 防犯性能やゴミ出しの自由さ(24時間ゴミ出し可能など)を求める人
- 共用部分の清掃や修繕の計画管理をプロに任せたい人
戸建てが向いている人
- 子どもの足音やペットの飼育など、音の問題で気を使いたくない人
- 自家用車を所有しており、毎月の駐車場代を浮かせたい人
- 建物が古くなっても「土地」という資産を確実に残したい人
- 将来的に管理費や修繕積立金の値上げ圧力に悩みたくない人
5. 「資産価値」の観点から考える不動産選び
「持ち家は資産になる」という言葉を鵜呑みにするのは危険です。高度経済成長期やバブル期のように「買えば必ず値上がりする」時代は終焉を迎え、現在の日本市場は「価格が維持・上昇する一部の上位物件」と「価格が急速に下落する圧倒的多数の物件」に二極化しています。
不動産が「資産」になる物件の共通条件
もし持ち家を購入して資産性を保ちたい(あるいは将来売却・賃貸に出したい)のであれば、以下の条件を満たす物件を厳選する必要があります。
- 圧倒的な立地の強さ(立地適正化計画の対象エリア)
- 主要ターミナル駅まで電車で直通、かつ最寄り駅から徒歩5〜7分以内。
- 再開発が予定されているエリアや、人気学区・文教地区。
- 管理状態の良さ(マンションの場合)
- 「マンションは管理を買え」と言われる通り、長期修繕計画が適切に見直されており、修繕積立金の不足や未納が発生していないか。
- 土地の価値が高い(戸建ての場合)
- 整形地(きれいな長方形・正方形の土地)、南側道路に接している、前面道路の幅員が広いなど、土地自体の流動性が高い物件。
インフレ局面における持ち家の強み
近年、世界的なインフレや資材高騰・人件費上昇に伴い、新築・中古マンションの価格および家賃相場の上昇傾向が続いています。
- 賃貸の場合: インフレが進行すると、更新時や住み替え時に家賃が上昇する(支出が増える)リスクがあります。
- 持ち家(固定金利または低金利で調達した場合): インフレが発生しても住宅ローンの返済額は一定です。一方で、不動産という「実物資産」の価格はインフレとともに上昇しやすいため、強力なインフレヘッジ(物価上昇に対する防御)として機能します。
6. 【タイプ別・診断】あなたは賃貸向き?持ち家向き?
ここまでの分析を踏まえ、どのようなタイプやライフスタイルの人がどちらに適しているのかを分かりやすく整理しました。
賃貸を選ぶべき人の特徴
- [ ] 転勤の可能性が高い、またはキャリアアップのために転職や海外移住を視野に入れている人
- [ ] 住宅ローンという長期の負債を抱えることに強い心理的抵抗感がある人
- [ ] 近隣住民との人間関係トラブルのリスクを極限まで排除したい人
- [ ] 浮いた初期費用や頭金を、不動産以外の事業や投資信託・株式などで運用して高い利回りを狙いたい人
- [ ] 独身(シングル)、または子どもを持たない選択をしたDINKsカップルで、ライフスタイルを柔軟に変えたい人
持ち家を選ぶべき人の特徴
- [ ] 特定の地域・街に魅力を感じており、今後20年〜30年以上定住する意向が固まっている人
- [ ] 子育て環境として、広々とした間取り、防音性、高品質な設備、安全なセキュリティを求める人
- [ ] 住宅ローン完済後の老後において、固定費(家賃支出)を極力減らして心身ともに安心して暮らしたい人
- [ ] 自分好みのインテリア、間取り変更、DIY、ペットの飼育などを自由に楽しみたい人
- [ ] 団体信用生命保険を活用し、自身に万が一のことがあった際に家族へ住まいを残したい人
7. 失敗しないための意思決定プロセスとチェックリスト
どちらを選択するにしても、勢いや周囲の意見だけに流されて決定すると、後々大きな後悔につながります。購入または賃貸契約へと進む前に、以下のステップで思考を整理してください。
STEP 1: ライフプランとキャリア計画の棚卸し
- 今後10年間のライフイベント(結婚・出産・転職・親の介護)を書き出す。
- 5年以内に引っ越す可能性が30%以上あるなら、まずは賃貸を優先する。
STEP 2: 適正な住宅ローン予算の把握(持ち家検討者の場合)
住宅ローンを組む際、銀行が貸してくれる限界額(借入可能額)と、自分が無理なく返せる額(返済適正額)は全く異なります。
- 手取り月収に対する返済比率は20%〜25%以内に抑えるのが鉄則です。
- 例:夫婦合算の手取り月収が40万円の場合、毎月のローン返済額は8万〜10万円以内に設定する(管理費・修繕積立金・税金は別)。
- 変動金利を選択する場合は、金利が1%〜2%上昇しても返済を継続できるかどうかのストレステスト(シミュレーション)を必ず実施する。
STEP 3: 老後資金のシミュレーション(賃貸検討者の場合)
老後(65歳以降)も賃貸に住み続ける場合、公的年金だけで家賃+生活費をカバーできるかを計算します。
- 不足する場合は、現役世代のうちにNISAやiDeCo、個人年金などを活用して「老後の家賃専用ファンド(資金)」を明確に積み立てておく必要があります。
まとめ:賃貸か持ち家かは「人生で何を重視するか」の価値観の選択
「賃貸と持ち家、どちらが得か?」という問いに対する真の答えは、単なる金銭の損得計算だけでは導き出せません。
- 賃貸とは、「居住の自由度とリスク回避」を買うサブスクリプション契約です。
- 持ち家とは、「住環境の快適性と老後の安心感」を得るための長期投資です。
お金の効率や資産価値を追求して立地の良い持ち家を購入するのも一つの素晴らしい選択ですし、変化の激しい現代社会において軽やかに住まいを変えられる賃貸の機動力を活かすのもまた、賢明な生き方です。
重要なのは、世間の常識や他人の意見に惑わされることなく、「自分と家族がどのようなライフスタイルを望み、何を一番の価値として生きていきたいのか」を徹底的に見つめ直すことです。
本記事のシミュレーションとメリット・デメリットの比較を一つの道しるべとして、あなたにとって最も心地よく、後悔のない「最高の住まいと生き方」を見つけ出してください。
コメント