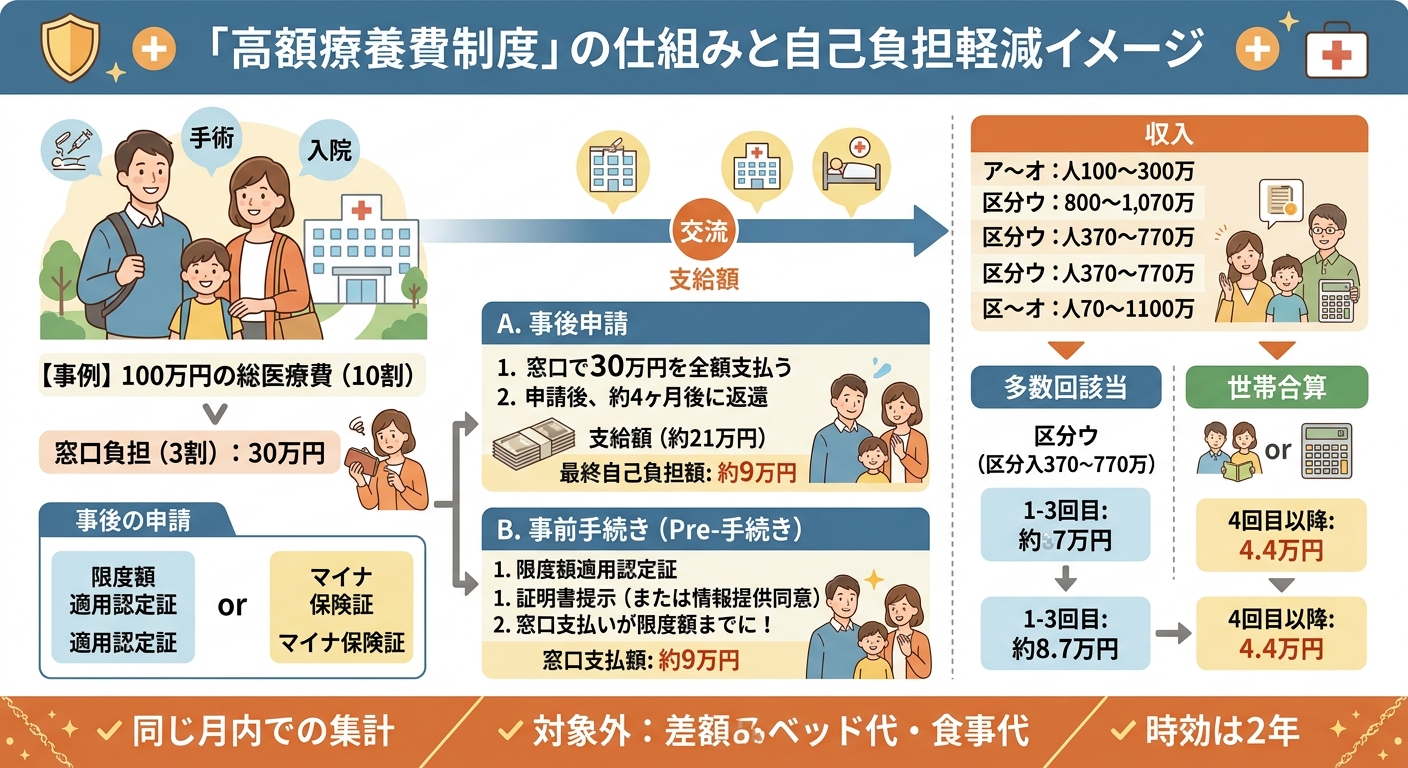
病気やケガで長期間の入院や手術が必要になった際、医療費の窓口支払いが数十万円から数百万円に達することがあります。こうした突発的な経済的リスクから生活を守るために用意されている公的医療保険制度の根幹が「高額療養費制度(こうがくりょうようひせいど)」です。
高額療養費制度の正しい仕組み、年収・年齢ごとの負担上限額の計算方法、知っておくべき特例制度、申請手続きの具体的な手順、そして見落としがちな落とし穴や制度改正のポイントまで網羅的に解説します。
1. 高額療養費制度とは?基礎知識と仕組みの完全整理
高額療養費制度の概要
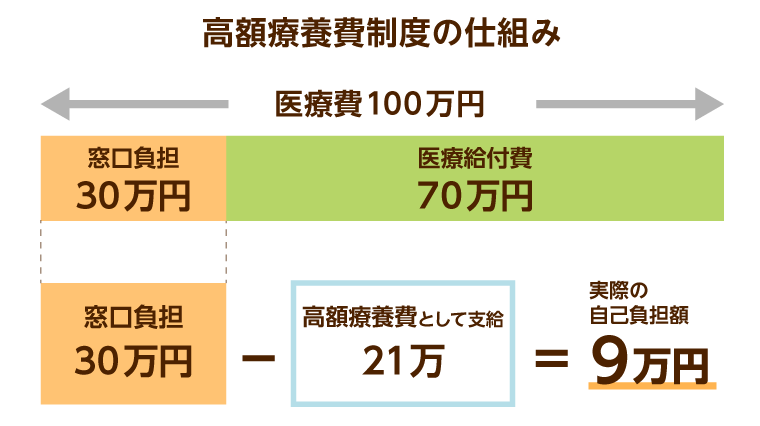
高額療養費制度とは、1か月(毎月1日から末日まで)に医療機関の窓口で支払った医療費の自己負担額が、年齢や所得に応じて定められた「自己負担限度額」を超えた場合、その超えた金額が公的医療保険から払い戻される制度です。
日本の公的医療保険(健康保険、国民健康保険、後期高齢者医療制度など)に加入している人であれば、原則として全員が利用できます。窓口での自己負担割合は通常1割〜3割ですが、重い病気や重大なケガなどで総医療費が100万円単位になった場合でも、この制度によって実際の自己負担額は数万円〜十数万円程度に抑えられます。
対象となる費用・対象外となる費用の区分
高額療養費制度は「公的医療保険が適用される診療費用(保険診療費)」のみが対象です。病院や薬局で支払う金額であっても、対象外となる費用が多数存在するため正確に区別する必要があります。
| 費用項目 | 保険適用の有無 | 高額療養費の対象 | 主な内容・補足 |
| 診察料・検査料 | 適用あり | 対象 | 初診料、再診料、CT・MRI検査、血液検査など |
| 手術・処置費用 | 適用あり | 対象 | 保険適用範囲内での手術、処置、処方 |
| 入院基本料 | 適用あり | 対象 | 一般病床・療養病床などの標準的な入院費用 |
| 処方薬の代金 | 適用あり | 対象 | 医師から処方された調剤薬(薬局での支払い) |
| 差額ベッド代 | 適用なし | 対象外 | 個室や少人数部屋に入院した際の特別療養環境室料 |
| 入院中の食事代 | 適用外(定額負担) | 対象外 | 入院時食事療養費(標準自己負担額:1食490円程度) |
| 先進医療費 | 適用なし | 対象 | 厚生労働大臣が認める先進医療の技術料 |
| 自由診療代 | 適用なし | 対象 | 美容整形、保険外のガン最新治療、予防接種など |
| 日用品・衣類代 | 適用なし | 対象 | パジャマのレンタル料、テレビカード、洗面用品等 |
2. 年齢・所得別の「自己負担限度額」計算方法とシミュレーション
自己負担限度額は、「70歳未満」か「70歳以上」か、および「所得(年収)」によって細かく区分されています。
70歳未満の方の自己負担限度額(月額)
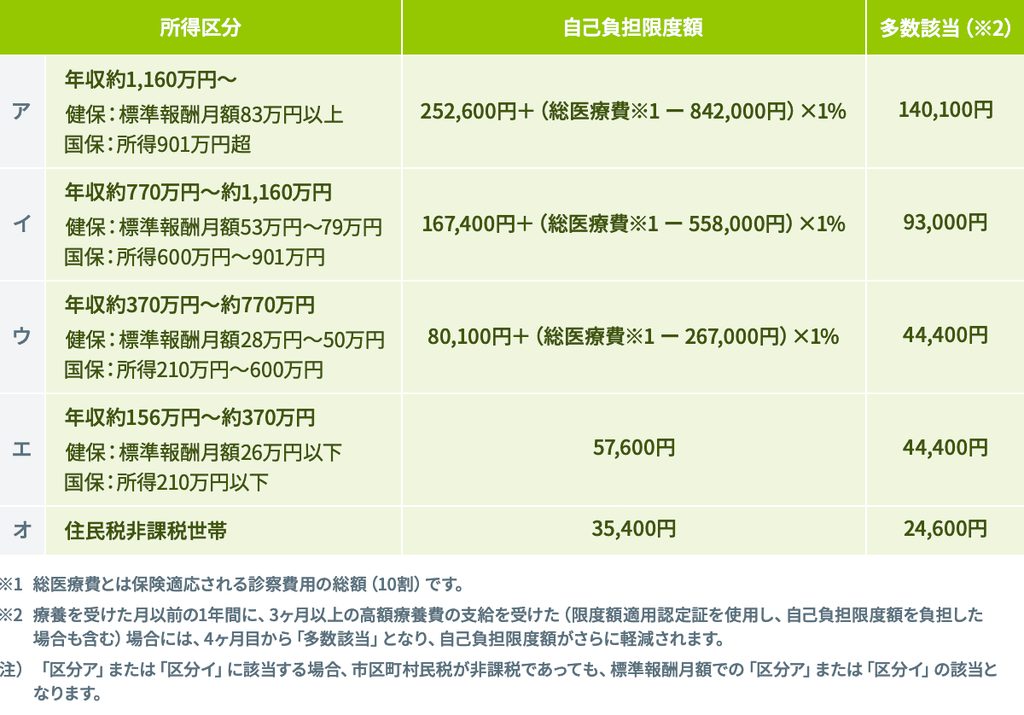
70歳未満の方は、年収(標準報酬月額または所得)に応じて5つの区分(ア〜オ)に分かれています。
| 区分 | 該当する年収の目安 | 健康保険の標準報酬月額 | 自己負担限度額の計算式(月額) | 多数回該当時(4か月目〜) |
| ア | 約1,160万円〜 | 83万円以上 | 252,600円 + (医療費 − 842,000円) × 1% | 140,100円 |
| イ | 約770万〜約1,160万円 | 53万〜79万円 | 167,400円 + (医療費 − 558,000円) × 1% | 93,000円 |
| ウ | 約370万〜約770万円 | 28万〜50万円 | 80,100円 + (医療費 − 267,000円) × 1% | 44,400円 |
| エ | 〜約370万円 | 26万円以下 | 57,600円(定額) | 44,400円 |
| オ | 住民税非課税世帯 | 非課税 | 35,400円(定額) | 24,600円 |
※計算式内の「医療費」とは、窓口で支払った3割負担額ではなく、10割換算(総医療費)の金額を指します。
具体的な計算例(区分ウ・年収約500万円の会社員の場合)
- 条件:病院で手術・入院を行い、総医療費(10割)が100万円かかった場合。
- 窓口での支払い額(3割負担):$100万円 \times 0.3 = 30万円$
- 自己負担限度額の計算: $$80,100円 + (100万円 – 267,000円) \times 0.01 = 80,100円 + 7,330円 = 87,430円$$
- 払い戻される金額(高額療養費): $$30万円 – 87,430円 = 212,570円$$
- 結果:最終的な自己負担額は87,430円となります。
70歳以上の方の自己負担限度額(月額)
70歳以上(70歳〜74歳は2割または3割負担、75歳以上は後期高齢者医療制度で1割〜3割負担)の方は、世帯単位の上限に加えて「個人単位の外来上限」が設定されています。
| 所得区分 | 年収の目安 | 外来のみ(個人単位) | 世帯単位(入院を含む) | 多数回該当 |
| 現役並みIII | 約1,160万円〜 | — | 252,600円 + (医療費 − 842,000円) × 1% | 140,100円 |
| 現役並みII | 約770万〜約1,160万円 | — | 167,400円 + (医療費 − 558,000円) × 1% | 93,000円 |
| 現役並みI | 約370万〜約770万円 | — | 80,100円 + (医療費 − 267,000円) × 1% | 44,400円 |
| 一般 | 約156万〜約370万円 | 18,000円(年間上限14.4万円) | 57,600円 | 44,400円 |
| 低所得II | 住民税非課税(一定以下) | 8,000円 | 24,600円 | 24,600円 |
| 低所得I | 住民税非課税(年金等一定以下) | 8,000円 | 15,000円 | — |
3. 医療費を劇的に下げる「3つの特例」と活用ノウハウ
高額療養費制度には、負担をさらに大きく軽減するための3つの主要な特例ルールが存在します。
    【負担軽減のための3つの特例】
    ┌───────────────────────────┐
    │ 1. 世帯合算               │ 家族の自己負担額(21,000円以上)を合算
    ├───────────────────────────┤
    │ 2. 多数回該当             │ 過去12か月で4回以上該当すると上限が引き下げ
    ├───────────────────────────┤
    │ 3. 特定疾病(長期継続治療) │ 透析や血友病等は月額1万円(一部2万円)
    └───────────────────────────┘
特例1:世帯合算(家族の医療費を合算する)
1人分の支払いでは自己負担限度額に達しない場合でも、同じ世帯内で同じ公的医療保険に加入している家族の医療費を1か月単位で合算できます。
- 合算の条件:
- 70歳未満の方:1回あたりの窓口支払額(受診者別・病院別・入院外来別)が21,000円以上であること。
- 70歳以上の方:金額の条件なく、すべての自己負担額を合算可能。
- 事例:父親(区分ウ:上限約87,000円)が1か月に入院して窓口で5万円支払い、同月に子どもが手術を受けて窓口で4万円支払った場合。どちらも21,000円を超えているため合算可能となり、合計9万円。上限額(約87,000円)を超えた部分が返金されます。
特例2:多数回該当(繰り返す医療費の上限引き下げ)
直近12か月間に、同じ世帯で高額療養費の支給対象となった月が3回以上ある場合、4回目以降の自己負担限度額がさらに引き下げられる仕組みです。
- 軽減額の例(区分ウの場合):通常の上限額:約87,430円 $\rightarrow$ 多数回該当適用時:44,400円
- がん治療(抗がん剤治療や放射線治療)や慢性疾患で通院・入院が長期化する場合、4か月目から負担が半減近くまで軽減されます。
特例3:特定疾病(長期にわたり継続が必要な治療)
高額な治療を長期間続ける必要がある指定疾病については、厚生労働省の認定を受けることで月額自己負担上限が「10,000円」(上位所得者の人工透析は20,000円)に据え置かれます。
- 対象となる指定疾病:
- 人工透析を必要とする慢性腎不全
- 血友病(血友病A・B)
- 抗ウイルス剤を投与している後天性免疫不全症候群(HIV感染症)
- 利用方法:ご加入の保険者に「特定疾病療養受療証」の交付申請を行い、病院窓口に提示します。
4. 事前申請と事後申請の手続き完全ガイド
高額療養費制度の利用方法には、「事前に手続きして窓口払いを抑える方法」と「事後に申請して払い戻しを受ける方法」の2種類があります。
手続きルートの比較
【ルートA:事前手続き(推奨)】
 医療機関受診前・受診中 ──> マイナ保険証の利用 / 限度額適用認定証の提示
                      └──> 窓口支払いは最初から「上限額まで」で完了!

【ルートB:事後手続き】
 医療機関窓口 ──> 通常通り3割(1〜2割)を一旦全額支払い
              └──> 保険者へ申請 ──> 数か月後に差額が口座へ還付
方法1:事前に申請する(「マイナ保険証」または「限度額適用認定証」)
事前手続きを行うことで、病院の窓口での支払いが最初から自己負担限度額までに抑えられます。一時的にまとまった現金を用意する必要がなくなるため、最も推奨される方法です。
- マイナ保険証を利用する場合(最も簡単):
- オンライン資格確認を導入している医療機関で、マイナンバーカードを保険証として利用し、「限度額情報の提供」に同意するだけで手続きが完了します(事前の申請書提出は不要です)。
- 従来の「限度額適用認定証」を利用する場合:
- 加入している健康保険の窓口(協会けんぽ、健保組合、市役所国保課など)へ「限界額適用認定証 交付申請書」を提出します。
- 発行された「限度額適用認定証」を病院の会計窓口に提示します。
方法2:事後に申請する(還付を受ける手続き)
事前手続きを行わずに窓口で3割負担分を支払った場合は、後から申請することで差額が口座に振り込まれます。
- 申請書類の準備:
- 高額療養費支給申請書(保険者のWebサイトからダウンロード)
- 該当する月の医療機関の領収書・明細書
- 振込先口座情報
- 申請先の提出:
- ご自身の公的医療保険の担当窓口(勤務先の健康保険組合、協会けんぽ支部、市区町村の国保窓口など)へ提出。
- 支給時期:
- 申請から振込まで通常3か月〜4か月程度かかります(病院からのレセプト審査が行われるため)。
5. 知っておくべき「5つの落とし穴・注意点」
制度の仕組みを誤解していると、「思っていたより安くならなかった」「対象外になってしまった」といったトラブルが発生します。特に注意すべき5つのポイントです。
落とし穴1:計算期間は「暦月(1日〜末日)」単位
高額療養費の計算は「月跨ぎ(1日〜末日)」で行われます。入退院のタイミングによって自己負担額が大きく変わります。
- 具体例:月跨ぎによる負担増の比較
- ケースA(同月内入院):10月1日〜10月15日(15日間)に入院。
- 10月分として1回で計算されるため、上限額(例:約8万円)が適用。
- ケースB(月跨ぎ入院):10月20日〜11月4日(15日間)に入院。
- 10月分(12日間)と11月分(3日間)で月が分散します。それぞれの月で自己負担額が分散され、どちらの月も上限額に達しない場合、実質的に2か月分それぞれの自己負担が発生し、合計負担額が高くなることがあります。
- ケースA(同月内入院):10月1日〜10月15日(15日間)に入院。
アドバイス:手術や計画入院で時期を選べる場合は、可能な限り「同じ月(月初から月内)」におさまる日程でスケジュールを調整するのがお得です。
落とし穴2:受診単位の細分化ルール(70歳未満)
70歳未満の場合、以下の条件ごとに別々に計算されるルールがあります。
- 病院ごと(A病院とB病院は別計算)
- 医科と歯科ごと(同じ病院でも医科と歯科は別計算)
- 入院と外来ごと(同じ病院の同じ診療科でも入院と外来は別計算)
※ただし、それぞれで発生した支払いが21,000円以上であれば、「世帯合算」のルールを使って一つにまとめることが可能です。
落とし穴3:食事代・差額ベッド代・雑費は完全対象外
高額療養費制度がカバーするのは「保険診療の医療費」のみです。
長期入院時に大きな負担となる以下の費用は、どれだけ高額になっても高額療養費の対象外となります。
- 差額ベッド代(個室代:1日5,000円〜20,000円程度)
- 入院中の食事代(標準負担額:1食490円、1日約1,470円)
- 病衣・コインランドリー・テレビカード等の日用品費
落とし穴4:高額療養費と「医療費控除」の混同
確定申告で行う「医療費控除」と「高額療養費」は全く別の制度です。
- 高額療養費:毎月の医療費上限を超えた分を直接補填(返金)してくれる公的保険制度。
- 医療費控除:年間(1月〜12月)で支払った純医療費が10万円(または所得の5%)を超えた場合に、所得税や住民税の税負担を軽減する税制上の制度。
※確定申告で医療費控除を申請する際は、支払い医療費から「高額療養費で補填された金額」を差し引いて計算しなければなりません。
落とし穴5:申請期限は「2年」
高額療養費の請求権利は、「診療を受けた月の翌月の初日」から2年間で時効となり、消滅します。過去に遡って申請できるため、過去2年以内に高額な医療費を支払った記憶がある方は領収書を確認してみましょう。
6. 最新動向:2026年〜2027年高額療養費制度改正の重要ポイント
社会保障費の増大と現役世代の負担軽減を目的に、高額療養費制度の見直し(改正)が順次進められています。
    【制度改正の主なスケジュール】
    ┌─────────────────────────────────────────┐
    │ 2026年8月診療分〜 : 自己負担上限額の引き上げ(第1段階)│
    │                    年間上限額の新設         │
    ├─────────────────────────────────────────┤
    │ 2027年8月診療分〜 : 所得区分の細分化 (第2段階)    │
    └─────────────────────────────────────────┘
1. 自己負担上限額の見直し(引き上げ)
医療費の自己負担上限額が段階的に見直されています。
- 上位所得者〜中位所得者を中心に、月額の自己負担上限額が段階的に引き上げられます。
- 例(区分ウ・年収約370万〜770万円):
- 改正前:$80,100円 + (医療費 – 267,000円) \times 1\%$
- 改正後:$85,800円 + (医療費 – 286,000円) \times 1\%$
2. 「年間上限額」の新設
毎月上限に達しなくても、1年を通じて継続的に医療費がかかる慢性疾患患者などの負担を和らげるため、「年間上限額」が新たに導入されました。
| 所得区分(年収目安) | 月額上限(通常) | 新設された年間上限額 |
| 約1,160万円〜 | $270,300円 + 1\%$ | 168万円 |
| 約770万〜約1,160万円 | $179,100円 + 1\%$ | 111万円 |
| 約370万〜約770万円 | $85,800円 + 1\%$ | 53万円 |
| 〜約370万円 | 61,500円 | 53万円(低所得区分は41万円) |
| 住民税非課税 | 36,900円 | 29万円 |
※1年間の自己負担合計が「年間上限額」を超えた場合、後から超過分が払い戻されます。
7. よくある質問(FAQ)10選
Q1. 勤務先の「付加給付(ふかきゅうふ)」とは何ですか?
大企業や健康保険組合の一部では、法定の高額療養費に加えて独自の「付加給付制度」を設けています。これにより、最終的な自己負担額が「月額2万円〜2万5,000円程度」まで抑えられる手厚い保証が存在する場合があります。ご自身の健康保険組合の規約を確認してみましょう。
Q2. 自由診療や先進医療を受けても高額療養費は使えますか?
いいえ。公的医療保険が適用されない完全自由診療や先進医療の「技術料部分」は全額自己負担となり、高額療養費の対象外です。ただし、先進医療を受ける際の「通常の診察・検査・投薬・入院料」など保険適用部分は高額療養費の対象になります。
Q3. 家族が別の健康保険に入っている場合、世帯合算できますか?
できません。世帯合算ができるのは、「同じ公的医療保険(同じ保険証の記号番号)」に加入している家族間のみです。例えば、夫が会社の健康保険、妻が国民健康保険に入っている場合は合算できません。
Q4. クレジットカードで支払った病院代でも申請できますか?
はい。支払い方法に関わらず、領収書に記載されている自己負担額(保険診療分)が対象になります。
Q5. 確定申告の医療費控除と両方受けることはできますか?
可能です。ただし、医療費控除を計算する際、病院に支払った総額から「高額療養費として支給(返金)された金額」を差し引いて確定申告する必要があります。
Q6. 限度額適用認定証の有効期限はどれくらいですか?
通常、申請から最長1年間です。有効期限が切れた後も必要な場合は、更新手続きが必要です。
Q7. 帝王切開や切迫早産などの出産費用は高額療養費の対象になりますか?
自然分娩は保険適用外のため対象外ですが、帝王切開、切迫早産での入院・治療、陣痛促進剤の使用などは保険診療となるため高額療養費の対象となります。
Q8. 処方せん薬局で払った薬代も合算できますか?
はい。病院で処方された処方せんによって薬局で支払った薬代(保険適用分)は、処方元となった病院の診療費と合算して計算できます。
Q9. 事故や事件によるケガでも使えますか?
第三者行為(交通事故など)によるケガの場合でも、保険者へ「第三者行為による傷病届」を提出することで公的医療保険および高額療養費制度を使用できます。ただし、最終的な医療費は加害者側に請求されます。
Q10. 毎月の限度額を超えたかどうかは自動で通知されますか?
加入している保険者によって異なります。協会けんぽや一部の国保では、自動的に高額療養費の該当通知と申請書が届く場合がありますが、手続きを行わないと支給されないケースが多いため、自身で把握して申請を行うことが基本です。
8. まとめ:高額療養費制度を踏まえたリスク管理
高額療養費制度は、日本の公的医療保障制度の最大の強みです。
- 自己負担の上限がわかる:一般的な所得(年収約370万〜770万円)であれば、月間の医療費上限は約8万〜9万円程度(多数回該当なら約4.4万円)におさまります。
- 事前手続きが重要:マイナ保険証の利用や「限度額適用認定証」を事前に準備することで、窓口でのまとまった支払いを回避できます。
- カバーできない費用を知る:差額ベッド代や食事代、先進医療費などは自己負担となるため、この部分こそが民間医療保険や預貯金で備えるべきリスクとなります。
制度の仕組みと自身の所得区分における限度額を把握し、過剰な民間保険への加入を防ぎつつ、万が一の病気やケガに備えましょう。
コメント