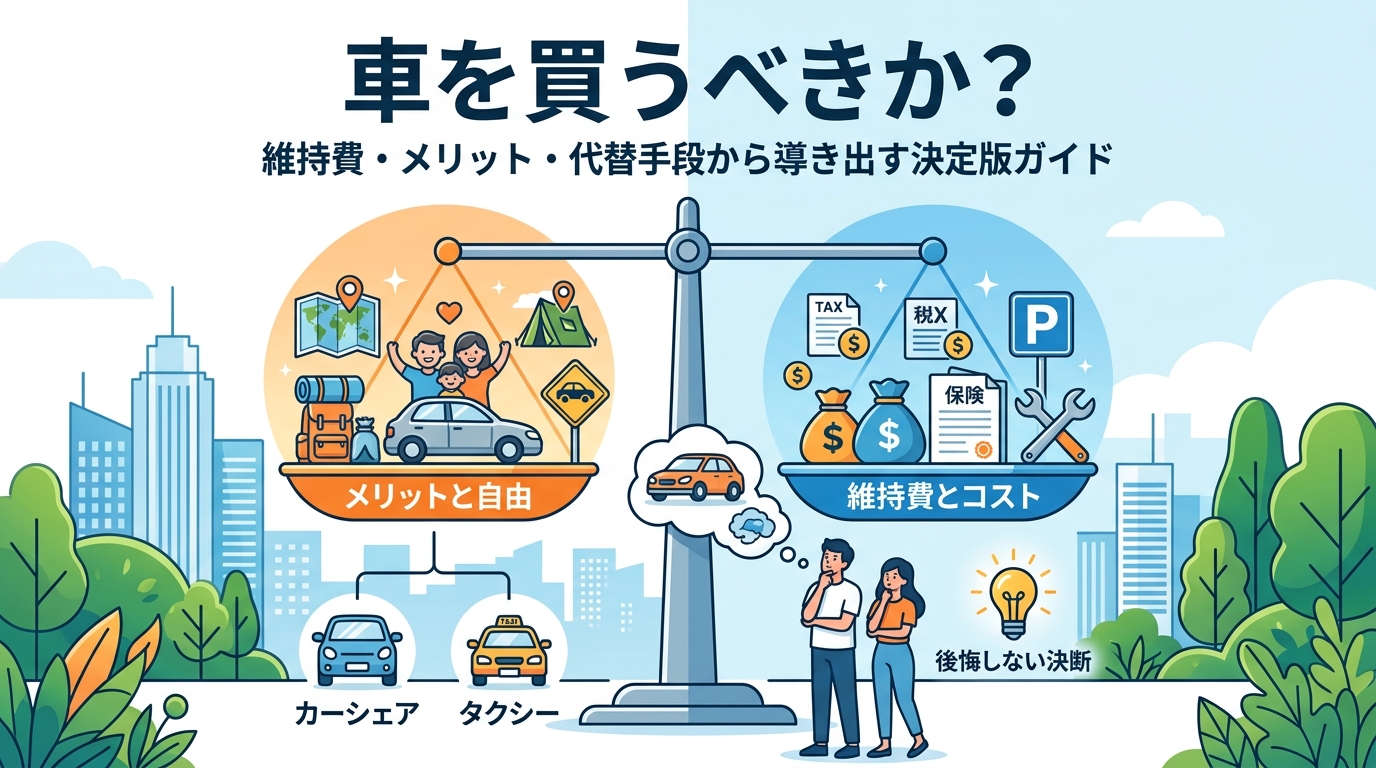
「そろそろ車を買おうか迷っている」
「毎月の維持費を考えると、本当に自分に必要なのかわからない」
「カーシェアやタクシーで十分な気もするけれど、マイカーのある生活にも憧れる」
このような悩みを抱えてはいませんか?
車は人生における大きな買い物のひとつです。購入費用だけでなく、所有しているだけで税金や保険料、駐車場代などの「維持費」が毎月・毎年かかり続けます。一方で、車があることで行動範囲が飛躍的に広がり、家族や友人との思い出が増えたり、移動のストレスから解放されたりするというかけがえのないメリットも存在します。
本記事では、「車を買うべきか」悩んでいるすべての方に向けて、メリット・デメリット、リアルな維持費のシミュレーション、カーシェア等の代替手段との徹底比較、さらには損をしない賢い選択肢まで、徹底的に解説します。
この記事を読み終える頃には、あなたが「今、車を買うべきなのか」「買わずに代替手段を活用すべきなのか」の明確な答えが見つかるはずです。
1. はじめに:「車は必要か?」という現代の問い
かつて車は「大人になったら持つのが当たり前」「ステータスシンボル」としての側面が強くありました。しかし、現代社会においてはその価値観が大きく変化しています。
都市部を中心に公共交通機関が高度に発達し、カーシェアリングやレンタカー、配車アプリなどのシェアリングエコノミーが普及したことで、「所有しなくても車を使える環境」が整いました。さらに、若者を中心とした価値観の変化や、物価高・実質賃金の伸び悩みといった経済的要因も重なり、「車を持たない選択」をする人は年々増加しています。
一方で、地方都市や郊外においては、依然として車が日々の生活インフラとして不可欠であることも事実です。また、子育てや介護、アウトドア趣味など、ライフスタイルの変化に伴ってマイカーの必要性を痛感する瞬間もあります。
つまり、「車を買うべきか」という問いに対する絶対的な答え(正解)は存在しません。存在するのは「あなたの現在のライフスタイル、居住環境、価値観、金融資産の状況において、車を買うことがQOL(生活の質)を高める最良の選択になるかどうか」という個別の最適解です。
まずは、車を持つことで得られる具体的なメリットから整理していきましょう。
2. 車を所有する6つの大きなメリット
車を「買う」ということは、単に移動手段を手に入れるだけではありません。「自由」や「時間」、「プライベートな空間」を買い取ることを意味します。
2.1 時間と行動の圧倒的な自由
マイカー最大の魅力は、「いつでも、どこへでも、自分の好きなタイミングで移動できる」という点です。
- 電車の始発や終電の時間を気にする必要がない
- バスや電車の運行ダイヤに縛られず、思い立った瞬間に発進できる
- 公共交通機関が通っていない観光地や絶景スポット、夜間の移動も自由自在
「休日の朝、急に思い立って海を見に行く」「混雑する時間帯を避けて深夜にドライブに出かける」といった柔軟な行動は、マイカーを所有してこそ実現できる体験です。
2.2 完全なプライベート空間の確保
車内は、住居の延長とも言える「動くプライベートルーム」です。公共交通機関のように他人の目や音、臭いを気にする必要は一切ありません。
- 好きな音楽やラジオを大音量で聴くことができる
- 家族やパートナーと周りを気にせず会話を楽しめる
- 小さなお子さんが泣いたり騒いだりしても、周囲に気兼ねする必要がない
- 疲れたときはシートを倒して周りを気にせず仮眠が取れる
特に感染症対策や、人混みによるストレスを回避したい人にとって、プライベート空間が保たれた移動手段は精神的な安定にもつながります。
2.3 荷物の搬送と多人数移動の圧倒的楽さ
大きな荷物や重い買い出し、多人数での移動において、車の右に出るものはありません。
- 週末にまとめ買いした大量の食料品や日用品をそのままトランクに積める
- ベビーカー、キャンプ道具、ゴルフバッグ、マリンスポーツのギアなどを常時積載しておける
- ドア・トゥ・ドアで移動できるため、雨の日でも濡れずに目的地へ移動できる
雨の日に重い荷物を抱え、泣く子どもをあやしながら電車に乗るストレスと比べると、マイカーの快適性は格段の差があります。
2.4 緊急時・災害時の避難所・移動手段としての安心感
地震や台風などの自然災害が多い日本において、車は「非常時のシェルター」としての役割を果たします。
- 災害時に避難所が混雑している際、車中泊の避難場所として利用できる
- ハイブリッド車(HEV)や電気自動車(EV)であれば、非常用電源として家財やスマホに給電可能
- 家族やペットを連れて即座に安全な地域へ退避できる
万が一の事態に対する「保険」としての価値も、車を所有する大きな理由の一つです。
2.5 趣味・レジャーの可能性が無限に広がる
車があることで、休日の過ごし方の選択肢が何倍にも膨らみます。
- キャンプ、スキー・スノーボード、釣りのように荷物が多く早朝・夜間移動を伴う趣味がスムーズになる
- 犬などのペットと一緒に遠出のお出かけや旅行ができる
- 道中の道の駅に立ち寄ったり、見知らぬ景色を楽しんだりする「移動そのもの」が娯楽になる
2.6 所有すること自体の満足感と愛着
洗車をしてピカピカに磨き上げたり、好みのインテリアアクセサリーを取り付けたり、カスタマイズを楽しんだりする喜びは、マイカーならではの醍醐味です。自分だけのお気に入りの一台を所有する満足感は、日々の仕事や生活のモチベーションにもつながります。
3. 知っておくべき「車の所有」におけるデメリットとリスク
車には魅力的なメリットが数多く存在する一方で、所有することによる明確なデメリットやリスクも伴います。感情だけで購入を決めると、後から後悔することになりかねません。
3.1 資産価値の下落(減価償却というリスク)
不動産など一部例外を除き、車は基本的に「買った瞬間から価値が下がり続ける消費財」です。
新車で購入した場合、ナンバープレートを登録して公道に出た瞬間に価値が10〜20%下がると言われています。一般的に普通自動車の価値は5年で約30〜40%、10年でほぼゼロに近くなります。リセールバリューが高い一部の車種(ランドクルーザーやジムニーなど)を除き、車に投資したお金が戻ってくることはありません。
3.2 事故リスクと運転のストレス
自らがどれほど安全運転を心がけていても、自動車を運転する限り「加害者になるリスク」と「被害者になるリスク」が常に発生します。
- 事故を起こした際の人身・物損賠償のリスク
- 運転ミスによる車両の損傷や修繕費用
- 悪天候時や長時間運転における精神的・肉体的疲労
- 運転中の割り込みや煽り運転に対するストレス
事故を起こせば、金銭的な負担だけでなく、法的責任や社会的信用を失うリスクも背負うことになります。
3.3 駐車場探しや渋滞による時間的ストレス
都市部や観光地では、車があることがかえってストレスになるケースがあります。
- 目的地の周辺でコインパーキングが見つからずぐるぐる彷徨う
- 駐車場代が高額で、短時間の滞在でも出費がかさむ
- 休日や大型連休時の慢性的な高速道路・国道の大渋滞
- 電車なら30分で着く場所に、渋滞のせいで2時間以上かかる
「目的地まで確実に決まった時間で移動する」という点においては、定時性の高い鉄道などの公共交通機関に軍配が上がります。
3.4 手入れやメンテナンスの手間
車は定期的なメンテナンスを怠ると事故や故障の原因になります。
- 定期的な洗車や車内清掃
- エンジンオイルやタイヤ、バッテリーなど消耗品の交換手配
- 法定点検や車検の手続き・入庫対応
これらのお手入れを「愛車を育てる楽しさ」と捉えられる人には苦になりませんが、面倒と感じる人にとっては大きな負担となります。
4. 衝撃の事実!車の「生涯コスト」とリアルな維持費内訳
車を買うかどうかを判断するうえで、最も重要かつシビアに見極めるべきなのが「維持費」です。多くの人が「車両本体の価格」だけを見て購入を検討しがちですが、本当に恐ろしいのは購入後に毎月・毎年引かれていく固定費と変動費です。
まずは車にかかる費用の内訳を分解してみましょう。
4.1 車両購入費用(初期費用)
- 車両本体価格:新車または中古車の本体代金
- オプション費用:カーナビ、ドライブレコーダー、フロアマット等
- 購入時諸費用:登録手数料、環境性能割、リサイクル預託金など
- ローン金利:マイカーローンを利用する場合の手数料(年利2%〜8%程度)
4.2 避けて通れない「税金」
- 自動車税(種別割):排気量に応じて毎年4月に支払う都道府県税(例:1.5L超〜2.0L以下は年36,000円)
- 自動車重量税:車両重量に応じて車検時にまとめて支払う国税
4.3 事故に備える「保険料」
- 自賠責保険(強制保険):法律で加入が義務付けられている最低限の保険
- 任意保険:対人・対物無制限賠償や車両保険などをカバーする保険(等級や年齢、補償内容により年間3万円〜15万円以上と大幅に変動)
4.4 走らせるための「変動費」
- 燃料代(ガソリン代・電気代):走行距離や燃費によって変動
- 高速道路・有料道路料金:遠出や遠距離通勤で使用
- 洗車・ケミカル用品代
4.5 保管と状態維持のための「固定・定期費用」
- 駐車場代:持ち家で敷地内駐車場があればタダですが、賃貸や月極駐車場の場合、地方で月5,000円〜15,000円、都市部では月20,000円〜50,000円程度かかります。
- 車検費用:2年ごと(新車初回は3年後)に発生する点検整備代+法定費用
- 消耗品・メンテナンス費用:タイヤ交換(数年に1回で数万〜拾数万円)、エンジンオイル、バッテリー、ワイパーゴム等
【車格別】年間維持費のシミュレーション表
以下は、一般的な使用条件(年間走行距離8,000km、レギュラーガソリン170円/L、任意保険6歳以上・中級等級、月極駐車場代20,000円/月で計算)における年間維持費の目安です。
| 費用項目 | 軽自動車(例:N-BOX) | コンパクトカー(例:ヤリス) | ミドルサイズミニバン(例:ヴォクシー) |
| 自動車税(年間) | 10,800円 | 30,500円(1.0L未満) | 36,000円(2.0L) |
| 重量税(1年換算) | 3,300円 | 7,500円 | 12,300円 |
| 自賠責保険(1年換算) | 約9,000円 | 約9,000円 | 約9,000円 |
| 任意保険(年間) | 約50,000円 | 約60,000円 | 約75,000円 |
| ガソリン代(年間8,000km) | 約68,000円(20km/L) | 約54,400円(25km/L・HV) | 約90,600円(15km/L・HV) |
| 駐車場代(月2万円) | 240,000円 | 240,000円 | 240,000円 |
| 車検・基本整備費(1年換算) | 約30,000円 | 約40,000円 | 約50,000円 |
| タイヤ・バッテリー等消耗品(1年換算) | 約15,000円 | 約20,000円 | 約35,000円 |
| 【年間維持費 合計】 | 約426,100円 | 約461,400円 | 約547,900円 |
| 【月額換算維持費】 | 約35,500円 | 約38,450円 | 約45,650円 |
※注:この金額には「車両本体の代金(購入費やローン返済)」が含まれていません。
もし車両本体代金として月々3万円(ボーナス払いなし)をローンで払っている場合、コンパクトカークラスでも毎月約7万円(年間約84万円)の出費が発生することになります。
車の「生涯コスト」はいくらになるのか?
仮に22歳から70歳までの48年間、車を所有し続けたとしましょう。
新車を7年ごとに乗り換える(生涯で約7台購入)と仮定します。
- 車両購入費(1台250万円 × 7台): 1,750万円
- 維持費(年間約45万円 × 48年): 2,160万円
合計すると、生涯で約3,910万円(約4,000万円)ものお金が車に消えていく計算になります。
家を1軒建てるのと同等のインパクトがある費用と言えます。車を買うかどうかの検討は、この「数千万円レベルの生涯コスト」を支払う価値が自分の人生にあるかを問う作業に他なりません。
5. 車を買わない(手放す)生活のメリット・デメリット
あえて「車を買わない」という選択をした場合、どのようなライフスタイルが待っているのでしょうか。
5.1 車を買わないメリット
- 圧倒的な資金的余裕と資産形成スピードの加速年間40万〜80万円の出費が浮くため、その分を趣味や旅行、自己投資、あるいはNISAなどを活用した資産運用に回すことができます。仮に月5万円(年間60万円)を年利5%で30年間運用した場合、約4,160万円の資産を築くことが可能です。
- 歩行・自転車利用による健康増進車を使わない生活では、駅までの歩行や自転車移動が自然と増えるため、日常的な運動量がアップし、健康維持に直結します。
- 交通事故のリスクや運転ストレスからの完全解放加害者にも被害者にもなるリスクが激減し、ペーパードライバー特有の不安や運転中のイライラから解放されます。
5.2 車を買わないデメリット
- 悪天候時や体調不良時の移動が過酷になる大雨、大雪、猛暑、極寒の日であっても、徒歩や自転車、満員電車で移動しなければなりません。また、深夜に家族が突然発熱した際などの病院駆け込みが不便になります。
- 重い荷物や大きな買い物が制限される米や飲料のまとめ買い、家具・家電の購入時に手軽に持ち帰ることができず、配送手配の手間やコストがかかります。
- 地方旅行やアウトドアの自由度が下がる公共交通機関の時刻表に縛られるため、秘境の温泉や隠れ家的なお店、早朝の登山などへのアクセスが難しくなります。
6. 車の代替手段を徹底比較:カーシェア・レンタカー・サブスク・タクシー
「日常的には車を使わないけれど、たまに必要なシーンがある」という方のために、現代には優れた代替手段が用意されています。それぞれの特徴とコスト感を徹底比較します。
6.1 カーシェアリング(タイムズカー、カレコなど)
街中のステーション(駐車場)に配置された車を、スマホアプリ一つで15分単位などの短時間から24時間365日予約・利用できるサービスです。
- メリット:ガソリン代・保険料が利用料金に含まれている。短時間(1〜3時間程度)の買い物や送迎なら破格の安さ。対面手続き不要で24時間いつでも発進可能。
- デメリット:近くにステーションがないと不便。使いたい日(特に土日祝)に予約が埋まっているリスクがある。前の利用者のマナーによって車内が汚れている場合がある。
6.2 レンタカー(トヨタレンタカー、ニッポンレンタカー等)
店舗で手続きを行い、半日〜数日間単位で車を借りるサービスです。
- メリット:新型車やミニバン、SUV、軽トラなど、用途に合わせて毎回好きな車種を選べる。長距離ドライブや1泊2日の旅行ではカーシェアより割安になるケースが多い。
- デメリット:営業時間内に店舗に行って受付手続きをする必要がある。原則ガソリン満タン返しが必要。
6.3 カーリース・車のサブスク(KINTO、SOMPOで乗れマッハ等)
頭金なしで、月額定額料金に車両代・税金・保険・車検整備代などがすべて含まれているサービスです。
- メリット:まとまった初期費用が不要。毎月の支払額が一定で突発的な出費がないため、資金計画が立てやすい。
- デメリット:契約期間中の途中解約に違約金が発生することが多い。走行距離制限がある。最終的に車が自分の資産にならない(返却が必要な場合が多い)。
6.4 タクシー・配車サービス(GO、S.RIDEなど)
プロのドライバーに目的地のドア・トゥ・ドアまで送ってもらう手段です。
- メリット:自分で運転する必要が一切なく、移動中に仕事や睡眠ができる。駐車場を探す手間や事故リスクが皆無。
- デメリット:長距離の移動では高額になる。荒天時や通勤ラッシュ時は捕まりにくいことがある。
【代替手段とマイカー】コスト・利便性の徹底比較表
| サービス | 月額基本料の目安 | 1回の利用料金の目安 | 年間利用コスト目安(※1) | おすすめの利用パターン |
| マイカー所有 | 約35,000円〜(維持費のみ) | ガソリン代・高速代のみ | 約45万円〜100万円(※2) | 週3日以上乗る、通勤通学、地方在住、子育て中 |
| カーシェア | 880円程度(無料利用枠あり) | 15分220円〜(6時間約4,500円) | 約6万円〜15万円 | 月2〜4回、数時間の買い物や近場のお出かけ |
| レンタカー | 0円 | 12時間約6,000円〜10,000円 | 約8万円〜18万円 | 月1〜2回、1泊2日の旅行や長距離ドライブ |
| タクシー | 0円 | 1回1,500円〜5,000円 | 約10万円〜20万円 | 週1〜2回、雨の日の通勤や短距離移動、晩酌後 |
※1:年間利用コスト目安は「週末(月4回程度)レジャーや日常の買い物で利用する」想定。
※2:マイカー所有には車両購入代金(ローン)を含めるとさらに+30万〜60万円/年。
「毎回タクシーに乗ったほうが安い」は本当か?
よく「都市部なら車を買わずに毎回タクシーに乗ったほうが安い」と言われますが、これは計算上、紛れもない事実です。
例えば、年間維持費+車両減価償却費で年間80万円(月約6.6万円)かかっているとします。
タクシーの1回の乗車代金が2,000円だとすると、「月に33回(毎日1回以上)」タクシーに乗っても、マイカーを維持するより安上がりという計算になります。
「車を持つ=タクシーに乗り放題の権利を捨てている」と言い換えることもできるわけです。
7. あなたはどっち?「買うべき人」「買わないほうがいい人」チェックリスト
これまでのメリット・デメリット、コスト比較を踏まえ、あなたが車を「買うべき人」か「買わないほうがいい人」かを判定するチェックリストを作成しました。
7.1 車を「買うべき人」の特徴
以下の項目のうち、3つ以上当てはまる方は、車を購入することでQOL(生活の質)や利便性が大幅に向上する可能性が高いです。
- [ ] 公共交通機関が不便な地域(地方都市・郊外・山間部)に住んでいる
- [ ] 未就学児〜小学生の小さなお子さんや高齢の家族がいる
- [ ] 車を使った趣味(キャンプ、釣り、ゴルフ、スキー、ドライブ)が生活のメインである
- [ ] 犬などのペットを飼っており、一緒に遠出したい
- [ ] 通勤や日々の仕事でほぼ毎日車を使う必要がある
- [ ] 自宅の敷地に無料の駐車スペース(ガレージなど)がある
- [ ] 深夜や早朝に移動する機会が多い
- [ ] 「車が好き」「自分の車を持つこと」に強い憧れや所有満足感がある
7.2 車を「買わないほうがいい(代替手段でいい)人」の特徴
以下の項目のうち、3つ以上当てはまる方は、無理に車を購入すると「維持費の割に乗らない」と後悔するリスクが高くなります。
- [ ] 最寄り駅から徒歩10分圏内、かつ電車やバスの便が良い都市部に住んでいる
- [ ] 自宅近くの月極駐車場代が「月25,000円以上」する
- [ ] 車の利用頻度が「土日のどちらか」「月に数回程度」と予測される
- [ ] 徒歩圏内や自転車圏内にカーシェアのステーションやレンタカー店舗がある
- [ ] 運転に強い苦手意識や不安があり、事故を起こす恐怖感が強い
- [ ] 現在、年間100万円以上の貯蓄・資産形成を最優先したい
- [ ] 車に対するこだわりが薄く、「移動できれば何でもいい」と考えている
8. ライフステージ別:車の必要性と最適アプローチ
車に対する必要性は、人生のステージ(年齢や家族構成)によって劇的に変化します。各世代における最適な考え方をまとめました。
8.1 20代・独身世代:趣味 vs 資産形成の選択
20代の独身期は、人生の中で最も資産形成のスピードを上げやすい「黄金期」です。
この時期に無理をしてローンで新車(300万円〜)を購入すると、毎月の返済と高額な任意保険料(20代前半は保険等級が低く保険料が高額になりがち)によって貯蓄が大幅に遅れます。
- 最適解:都市部なら「カーシェア+レンタカー」で費用を抑え、浮いたお金を投資や自己投資に回す。どうしても欲しい場合は、リセールバリューの落ち切った「総額50万〜100万円程度の上質な中古軽自動車・コンパクトカー」を現金一括で買うのが賢明です。
8.2 子育て世代(乳幼児〜小学生):圧倒的に所有が勝ち越す時期
子育て期(特に子どもが2人以上、あるいは未就学児の場合)は、マイカーの価値が最も高まる時期です。
夜間の突然の発熱での病院受診、大量のオムツや粉ミルクの買い物、ぐずる子どもを連れてのお出かけ、チャイルドシートの固定など、マイカーがあることで救われる場面が数無数にあります。
- 最適解:スライドドア付きの「軽スーパーハイトワゴン(N-BOXやタント)」や「コンパクトミニバン(シエンタやフリード)」の中古・新車を購入する。子育て期間の10年〜15年間と割り切って所有し、子どもが独立したら手放すか軽自動車にダウンサイジングするのが賢い戦略です。
8.3 子育て完了世代・シニア世代:安全性能と返納を見据えた選択
子どもが独立した50代〜70代以降は、大きなミニバンなどは不要になります。
一方で、通院や買い出しなどの足として車の必要性が再浮上することもあります。
- 最適解:最新の自動ブレーキや誤発進抑制機能がついた「安全性能の高い軽自動車や小型コンパクトカー」に乗り換える。あるいは、70代後半での免許返納を見据えて、徐々にタクシー配車アプリやデマンド交通の利用にならしていく移行期と捉えましょう。
9. 「それでも買いたい!」人が損をしないための賢い購入術
「デメリットや維持費は理解した。それでもライフスタイルや満足感のために車を買いたい!」
そう決断したあなたのために、購入時や維持において可能な限り損をしないための「賢いテクニック」を伝授します。
9.1 「新車」vs「高年式中古車(登録済未使用車)」どっちが得?
コスパを最優先するなら、「初度登録から2〜3年落ち・走行距離2万km程度の中古車」または「登録済未使用車(ディーラーが実績作りのために自社登録しただけのほぼ新車)」が最もお得です。
新車は購入した瞬間に減価償却で価値が大きく下がりますが、2〜3年落ちの中古車は新車価格より20〜30%安くなっており、かつ車の状態も良好で故障リスクも低いため、最もコストパフォーマンスに優れています。
9.2 ローン選びの罠:「残価設定ローン(残クレ)」に騙されるな
ディーラーでよく勧められる「残価設定ローン(残クレ)」は、月々の支払額が安く見えるため魅力的ですが、注意が必要です。
- 金利が車両本体価格全体にかかるため、実質的な利息負担額が大きくなる
- 走行距離制限や傷のチェックがあり、自由に車を使えない
- 最終的に据え置いた残価を支払わないと車が自分のものにならない
車を購入する際は、金利の低い「銀行のマイカーローン(金利1.5%〜2.5%程度)」を利用するか、利息の発生しない「現金一括払い」が最も損をしません。
9.3 リセールバリュー(再販価値)の高い車種を選ぶ
数年後に手放す際、高く売れる車を選ぶことで、実質的な「車の所有コスト」を劇的に下げることができます。
- リセールが高い車種の傾向:人気SUV(ハリアー、ランドクルーザー)、人気軽自動車(N-BOX、ジムニー)、ミニバン(アルファード、ヴォクシー)、トヨタのハイブリッド車
- リセールが高いボディカラー:ホワイトパール(白)、ブラック(黒)
例えば、300万円で買った車が5年後に200万円で売れれば、車両代の負担は5年間でたったの100万円(月約1.6万円)で済むことになります。
9.4 任意保険と維持費の徹底節約術
- 任意保険はネット型(ダイレクト型)一択:ディーラーや代理店で加入する保険から、ソニー損保やSBISpeedなどのネット型保険に変えるだけで、補償内容が同じでも年間3万〜5万円安くなります。
- 車検は専門店や格安車検を活用:ディーラー車検は手厚いですが費用が高額です。保証期間が過ぎた後は、車検専門店(コバックや楽天車検など)を活用することで車検代を数万円節約できます。
10. 自分にとっての「最適解」を導き出す5つのステップ
最後に、あなたが「車を買うべきか」の決断を下すための具体的な5つのステップを提案します。頭の中で悩むのをやめ、以下の手順で行動してみてください。
ステップ1:試算してみる(月極駐車場代の確認)
まずは、自分の住んでいるエリアの「月極駐車場の相場」をネット(駐発WEBなど)や不動産屋で調べてみてください。ここが月3万円を超えるようなら、カーシェア生活を強く推奨します。
ステップ2:「カーシェア」を1ヶ月試してみる
いきなり車を買うのではなく、まずはタイムズカーなどのカーシェアに会員登録(月額約880円)し、週末に何度か利用してみましょう。
「月に何回乗ったか」「いくらかかったか」「車がある生活がどれほど便利だったか」をリアルに体感します。
ステップ3:想定される年間費用をノートに書き出す
買いたい車の概算価格、年間維持費、駐車場代を書き出します。
そして、「その費用(例:年間60万円)を払ってでも得たい体験や快適性があるか?」を家族や自分自身と徹底的に話し合います。
ステップ4:「レンタカー旅行」で必要性を見極める
旅行や遠出の際にレンタカーを借りてみましょう。「借りに行く手間」「返却する手間」「ガソリンを入れる手間」を面倒と感じるか、「たまに借りるだけで十分快適だ」と感じるか、自分の感覚を確認します。
ステップ5:購入か見直しかを決断する
- カーシェア・レンタカーで年間15万円以下で収まり、満足度も高い ➔ 「買わない(代替手段)」が正解
- カーシェア予約のストレスが限界を超えている、または子ども・趣味のために毎日乗りたい ➔ 「買う」が正解
11. まとめ:車は「移動手段」を超えたライフスタイルの選択
「車を買うべきか」という問いに対して、純粋な「経済合理性(損得勘定)」だけで答えるならば、都市部や公共交通機関が整った地域に住む多くの人にとって「買わないほうが得」という結論になります。車を所有しないことで浮く数千万円というお金は、あなたの将来の資産形成や他の趣味、家族旅行に絶大なプラスをもたらします。
しかし、人間は合理性だけで生きているわけではありません。
雨の日に子どもを濡らさずに送り届けられる安らぎ、思い立った瞬間に海へ向かえる自由、大好きな音楽を聴きながら一人で過ごす静かな時間、ピカピカに磨いた愛車を眺める喜び――これらは、お金に換算できない「人生の豊かさ(QOL)」そのものです。
大切なのは、「周りが買っているから」「大人だから当たり前」という理由で流されて買うのではなく、「車にかかる費用」と「車が得られる価値」を正しく秤にかけた上で、自分自身の意思で選択することです。
もし車を買うと決めたなら、徹底的にリサーチして賢く購入し、最高のカーライフを楽しんでください。
もし買わないと決めたなら、浮いたお金と時間を使って、車を持たないからこそ味わえる自由で豊かな人生を謳歌してください。
この記事が、あなたの納得のいく素晴らしい決断の一助となれば幸いです。
コメント