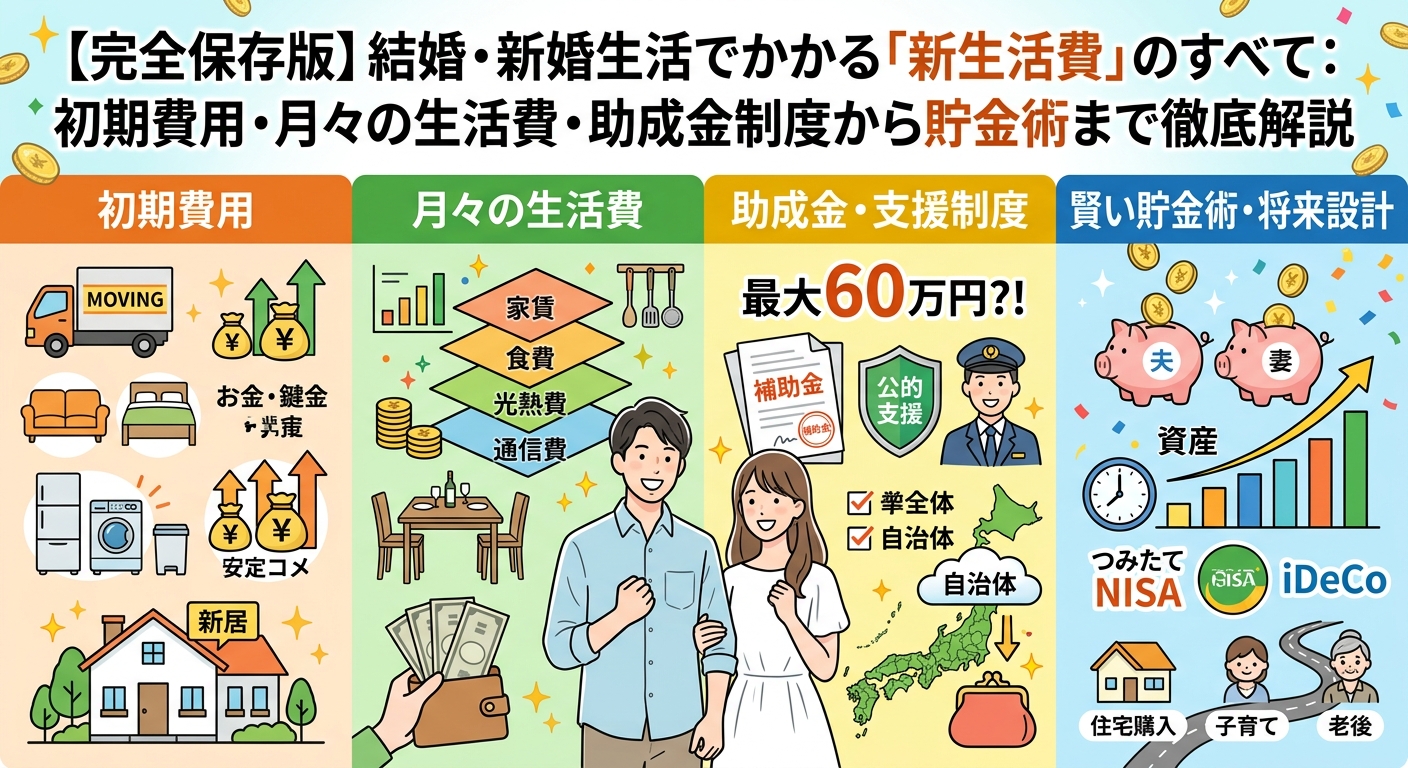
結婚という人生の大きな節目を迎え、大好きな人と二人で始める新しい生活。理想のお部屋探しやインテリア選び、二人で囲む食卓など、胸が高鳴る瞬間がたくさん待っています。
しかし、その一方で現実的に向き合わなければならないのが「新生活費」の問題です。
「新生活を始めるには結局いくら必要なの?」
「引っ越し費用や家具家電、月々の生活費はどう分担すればいい?」
「利用できる補助金や支援制度はある?」
このように、お金に関する疑問や不安を抱えるカップルは少なくありません。結婚から新生活のスタート、そしてその先にある子育て期にかけては、人生の中でも特にお金が大きく動く時期です。最初にお金の計画やルール作りをあやふやにしてしまうと、思いがけない出費に焦ったり、価値観の違いからケンカの原因になってしまったりすることもあります。
本記事では、ブログテーマ「結婚・子育て」のもと、新生活にかかる「初期費用」から「毎月の生活費」、知っておくべき「補助金制度」、ケンカを防ぐ「家計管理法」、そして「子育てを見据えた資金計画」までを網羅的に徹底解説します。
二人の未来を笑顔で迎えるための資金計画マニュアルとして、ぜひ最後までご活用ください。
第1章:新生活スタートにかかる「初期費用」の全体像と相場
新生活を始める際にまず必要となるのが「初期費用」です。初期費用は大きく分けて「新居の契約・引っ越し費用」「家具・家電の購入費用」「結婚・挙式・エンゲージにかかる費用」の3つに分類されます。
まずは何にいくらかかるのか、一般的な相場感を把握しましょう。
1-1. 新居の契約費用(賃貸の場合)
新しく賃貸物件を借りて住み始める場合、物件の家賃だけでなく、様々な契約一時金が発生します。一般的に「家賃の4〜6ヶ月分」が目安と言われています。
- 敷金(1〜2ヶ月分): 退去時の原状回復費用や家賃滞納時の補填として預けるお金。
- 礼金(1〜2ヶ月分): 部屋を借りるお礼として大家さんに支払うお金(返還されない)。
- 仲介手数料(0.5〜1ヶ月分+税): 物件を仲介してくれた不動産会社に支払う手数料。
- 前家賃(1ヶ月分): 入居する翌月分の家賃を前払いするお金。
- 日割り家賃: 月の途中で入居する場合、その月の残り日分にかかる家賃。
- 火災保険料(1.5万〜2.5万円程度): 万が一の火災や水漏れトラブルに備える保険。
- 鍵交換費用(1.5万〜3万円程度): 防犯のために鍵を新調する費用。
- 保証会社利用料(家賃の0.5〜1ヶ月分): 連帯保証人の代わりに保証会社を利用する費用。
【具体例】家賃10万円の部屋を借りる場合の初期費用見積もり
- 敷金(1ヶ月):10万円
- 礼金(1ヶ月):10万円
- 仲介手数料(1ヶ月):11万円(税込)
- 前家賃(1ヶ月):10万円
- 火災保険+鍵交換+保証料:約8万円
- 合計目安:約49万円
1-2. 引っ越し費用
二人がそれぞれ一人暮らしをしていた場合と、実家からそれぞれ引っ越す場合で費用や手配方法が変わります。
- 二人が別々の場所から新居へ引っ越す場合: 2件分の引っ越し料金が発生します(相場:8万〜15万円程度)。
- どちらか一方の部屋に合流する場合: 1件分のみ(相場:4万〜8万円程度)。
※引っ越し費用は「時期(3〜4月の繁忙期は通常期の1.5〜2倍高騰)」「荷物量」「移動距離」によって大きく変動します。
1-3. 家具・家電の購入費用
すでに所有しているものを持ち寄ることで節約できますが、一人暮らし用の小さめサイズから「二人暮らしサイズ」へ買い替えるものが多くなります。
新婚夫婦が揃える主な家具・家電リストと相場
| アイテム | 必要性の高さ | 価格相場 | 備考・選び方のコツ |
| 冷蔵庫(350〜500L) | 必須 | 10万〜20万円 | 将来の子育てを見据えるなら400L以上がおすすめ。 |
| 洗濯機(8〜10kg / ドラム式) | 必須 | 8万〜25万円 | 共働きなら乾燥機能付きドラム式が家事効率化に抜群。 |
| エアコン(メイン部屋・寝室) | 必須 | 8万〜15万円/台 | 賃貸に備え付けがない場合は購入が必要。 |
| 電子レンジ・オーブン | 必須 | 2万〜5万円 | 時短調理機能付きが人気。 |
| 炊飯器(5.5合炊き) | 必須 | 1.5万〜4万円 | 二人でもまとめ炊き用に5.5合サイズが便利。 |
| テレビ・テレビ台 | 任意 | 5万〜12万円 | スマホやタブレット中心なら後回しでも可。 |
| ダブル〜ダブルワイドベッド・マットレス | 必須 | 6万〜15万円 | 睡眠の質は新生活の幸福度に直結。慎重に選ぶ。 |
| ダイニングセット(テーブル+椅子) | ほぼ必須 | 3万〜8万円 | 食堂兼作業スペースとして活躍。 |
| ソファ・ローテーブル | 任意 | 4万〜10万円 | 部屋の広さに合わせて検討。 |
| カーテン・照明器具 | 必須 | 3万〜6万円 | 全部屋分必要。サイズ計測を忘れずに。 |
家具・家電をゼロから一式揃える場合、合計で30万〜60万円程度の予算を見ておくのが一般的です。
1-4. 初期費用のパターン別合計シミュレーション
新生活スタート時にかかる費用(新居契約+引っ越し+家具家電)を、生活スタイル別に3つのパターンで比較してみましょう。
【パターンA:しっかり節約型】(持ち寄り活用・郊外賃貸)
・新居契約費(家賃7万円):約30万円
・引っ越し代(単身パック×2):約6万円
・家具家電(最小限買い足し):約15万円
⇒ 初期費用合計:約51万円

【パターンB:平均・標準型】(一般的な賃貸・必要なものを一新)
・新居契約費(家賃10万円):約50万円
・引っ越し代(通常期・2人分):約10万円
・家具家電(一式購入):約40万円
⇒ 初期費用合計:約100万円

【パターンC:こだわり・充実型】(都市部駅チカ・最新家電で統一)
・新居契約費(家賃14万円):約70万円
・引っ越し代(繁忙期・2人分):約18万円
・家具家電(ドラム式洗濯機・最新冷蔵庫等):約70万円
⇒ 初期費用合計:約158万円
第2章:新婚夫婦の「月々の新生活費(ランニングコスト)」のリアル
初期費用を乗り越えた後に続いていくのが、毎月かかる「ランニングコスト(生活費)」です。総務省の「家計調査」などのデータをベースに、二人暮らしにおける標準的な生活費の内訳を見ていきましょう。
2-1. 夫婦2人世帯の平均的な1ヶ月の生活費内訳
※住居費(家賃)を除く一般的な生活費の平均額は約22万〜25万円前後ですが、ここでは賃貸暮らし(家賃10万円)を想定した標準的なモデルケースを示します。
| 費目 | 平均的な目安金額 | 手取りに対する比率目安 | 節約・管理のポイント |
| 住居費(家賃・共益費) | 90,000〜110,000円 | 25%〜30% | 手取り合計の30%以内に抑えるのが鉄則。 |
| 食費(自炊+外食) | 50,000〜70,000円 | 15%〜18% | 外食費を別枠管理し、自炊でメリハリをつける。 |
| 水道光熱費 | 18,000〜25,000円 | 5%〜6% | 季節(夏・冬)で変動。電気・ガスのセット割を活用。 |
| 通信費(スマホ・ネット) | 10,000〜16,000円 | 3%〜4% | 格安SIM(MVNO)への乗り換えで大幅削減可能。 |
| 日用品費 | 10,000〜15,000円 | 3% | 洗剤、トイレットペーパー、化粧品等。まとめ買いに注意。 |
| 教養・娯楽費・レジャー | 20,000〜30,000円 | 6%〜8% | 休日のデート代や旅行の積立など。 |
| 交際費・結婚祝い等 | 10,000〜20,000円 | 3%〜5% | 友人の結婚式シーズンなどは突発的に増える。 |
| 被服・美容費 | 15,000〜25,000円 | 4%〜6% | 服代、美容院代など。個人のお小遣いから出す場合も。 |
| 医療・保険料 | 15,000〜25,000円 | 4%〜5% | 民間保険の見直し。不要な過剰保障を削る。 |
| 小遣い(2人分合計) | 40,000〜60,000円 | 10%〜12% | 個人の自由なお金。ストレスを溜めない程度に設定。 |
| 貯金・投資(将来への積立) | 50,000〜80,000円 | 15%〜20%以上 | 先取り貯金で確実に残す。 |
| 【合計(支出+貯金)】 | 約33万〜45万円 | 100% | 夫婦の合計手取り月収に合わせた予算組が必要。 |
2-2. 失敗しない「手取り収入」に対する黄金比率
家計を安定させるためには、収入に対して各費目が占める割合(家計の黄金比率)を意識することが重要です。
世帯の手取り月収(夫婦の合計手取り)が「40万円」の場合の理想的な配分例は以下のようになります。
【手取り40万円夫婦の理想的な家計配分】

・住居費(25%):100,000円
・食費(15%):60,000円
・水道光熱費(5%):20,000円
・通信費(3%):12,000円
・日用品費(3%):12,000円
・趣味・娯楽費(6%):24,000円
・交際・美容・被服費(8%):32,000円
・医療・保険料(5%):20,000円
・お小遣い(10%):40,000円(各自2万円など)
・貯金・資産運用(20%):80,000円ポイントは、「住居費を抑えること」と「先取り貯金を20%以上確保すること」です。一度決めた家賃は途中で下げることが難しいため、新居を選ぶ段階で「手取り合計の25%〜30%以内」を厳守しましょう。
第3章:見落とし厳禁!「結婚新生活支援事業費補助金」と公的支援
新生活を始めるカップルにとって、絶対にチェックしておきたいのが国や自治体による補助金制度です。要件を満たせば、最大60万円(または30万円)の給付を受けることができます。
3-1. 結婚新生活支援事業費補助金とは?
「結婚新生活支援事業費補助金」は、地域における少子化対策の一環として、新婚世帯の新生活スタートに伴う費用(家賃、敷金・礼金、引っ越し費用など)を公的に補助する制度です。
3-2. 主な対象条件と給付額
自治体によって詳細な条件は異なりますが、一般的な国の基準は以下の通りです。
- 対象となる世帯の条件:
- 婚姻届を提出し、受理された新婚世帯。
- 年齢制限: 婚姻日における夫婦ともに満39歳以下(より手厚い補助は満29歳以下)。
- 所得制限: 夫婦の合計所得が500万円未満(世帯年収に換算すると約670万円未満)。
- その他、過去に同補助金を受けていないこと、市町村民税の滞納がないことなど。
- 補助の上限金額:
- 夫婦ともに夫婦29歳以下:上限 60万円
- 夫婦ともに夫婦39歳以下:上限 30万円
- 補助対象となる経費:
- 住宅取得費用: 新築・中古住宅の購入費
- 住宅賃貸費用: 賃料、敷金、礼金、共益費、仲介手数料
- 引越し費用: 引っ越し業者や赤帽に支払った費用
- リフォーム費用: 住宅の修繕・改修にかかった費用
3-3. 申請時の注意点と進め方
- 対象自治体かどうかの確認: 全ての市区町村で実施しているわけではありません。お住まい予定の自治体のホームページで「結婚新生活支援事業」を実施しているか必ず検索・確認してください。
- 領収書や契約書の保管: 賃貸契約書、不動産会社への支払領収書、引っ越し業者の領収書などは全て原本を保管しておきましょう。
- 申請期限の確認: 婚姻届けを出した年度内(例:3月31日まで)に申請が必要なケースが多いため、手続きのスケジュールに猶予を持ちましょう。
第4章:家計管理と分担方法:ケンカを防ぐお金のルール作り
新生活で最もトラブルになりやすいのが「お金の管理方法」です。どちらが何をいくら払うのか、貯金はどうするのかを曖昧にしたまま生活を始めると、不満が蓄積してしまいます。
ここでは、新婚夫婦に多い3つの家計管理パターンとそのメリット・デメリットを解説します。
4-1. 3つの家計管理スタイル
【スタイル1:共同口座へ定額拠出型(おすすめ)】
 夫婦それぞれが毎月決まった金額(例:各自15万円ずつ)を「共通口座」に入れ、
 そこから家賃・食費・光熱費などの生活費をすべて支払う。残った個人のお金は自由。

【スタイル2:項目別分担型】
 「夫が家賃と光熱費」「妻が食費と日用品費」のように、費目ごとに担当を決めて支払う。

【スタイル3:一括管理型(片方が管理)】
 夫婦の給与をすべて1つの口座に集約し、どちらか得意な方が家計を管理。
 お互いにお小遣い制とする。
4-2. 各パターンのメリット・デメリット比較
| 管理スタイル | メリット | デメリット | 向いているカップル |
| 1. 共同口座へ定額拠出 | ・生活費の透明性が高い。 ・残ったお金は自由に使えるためストレスが少ない。 ・公平感がある。 | ・個人の貯金額が不透明になりやすい。 ・世帯全体の総貯蓄額を意識して共有する必要がある。 | 共働き夫婦全般(特に収入が同程度の場合) |
| 2. 項目別分担 | ・口座を新しく作ったり移し替えたりする手間が省ける。 ・手続きがシンプル。 | ・負担額に偏りが出やすい。 ・「どっちの出費か」で揉めやすい。 ・家計全体の把握が最も難しい。 | 生活立ち上げ期の臨時スタイル(長期運用は非推奨) |
| 3. 一括管理(お小遣い制) | ・家計全体が一元管理でき、貯金スピードが最も早い。 ・無駄遣いを防ぎやすい。 | ・自由に使えるお金が制限され、ストレスを感じる場合がある。 ・管理者の負担が大きい。 | 片働き夫婦、または明確な大型目標(マイホーム・独立等)がある夫婦 |
4-3. 新婚夫婦におすすめの「先取り貯金」と「3口座ルール」
お金を確実に貯めるための最強の仕組みが「3口座ルール」です。お金が入ってきたら、使う前にまず貯金分を取り分ける「先取り貯金」をシステム化します。
【お金の流れを作る「3口座」の役割】

1. 【使う口座(決済用)】
   ・毎月の生活費(家賃、食費、光熱費、サブスク等)が引き落とされる共通口座。

2. 【貯める口座(生活防衛資金)】
   ・病気、ケガ、急な退職、家電の故障などに備える口座。
   ・生活費の3〜6ヶ月分(約100万〜200万円)を目標に手堅く普通預金や定期預金で確保。

3. 【増やす・育てる口座(将来投資用)】
   ・マイホーム購入、子育て費用、老後資金など中長期(5年以上先)で使うお金。
   ・新NISA(つみたて投資枠)やiDeCoなどを活用し、インデックスファンド等で積立運用。
4-4. 月1回の「マネー会議」を習慣化しよう
お金のルールを作ったら、月に1回、15分程度で良いので「夫婦のマネー会議」を開催しましょう。
- 今月の収支の振り返り(予算オーバーした原因の共有)
- 来月の大型出費の予定確認(冠婚葬祭、旅行、家電買い替えなど)
- 現在の総資産額と貯金目標の進捗確認
ポイントは「責め立てないこと」です。予算オーバーしても「どうすれば改善できるか」を二人でポジティブに話し合う姿勢が、良好な夫婦関係を長続きさせます。
第5章:「新生活」から「子育て」へ移行する資金計画ロードマップ
新生活が落ち着くと、次に考えておきたいのが「妊娠・出産・子育て」に向けた資金計画です。子育て期に入ると、妻(または夫)の産休・育休に伴う収入減少と、ベビー用品や医療費などの支出増加が同時にやってきます。
事前にロードマップを描いておくことで、焦らずに対応できます。
5-1. 妊娠・出産にかかる費用と公的給付金
出産にはまとまったお金がかかりますが、日本の公的保障は手厚いため、実質的な自己負担額は大幅に軽減されます。
出産前後で発生する主な費用と受け取れる給付金
【主な支出】
・妊婦健診費用:約10万〜15万円(自治体の助成チケットで多くがカバーされる)
・分娩・入院費用:約50万〜70万円(地域や病院のグレードによる)
・ベビー用品購入費:約10万〜20万円(ベビーカー、抱っこ紐、ベビーベッド、衣類等)

【主な公的給付金・手当】
1. 出産育児一時金:1人につき「50万円」支給(直接支払制度を使えば窓口負担は差額のみ)
2. 妊婦健診受診票(補助券):各自治体から配布され、健診費用が大幅割引
3. 出産手当金:健康保険から支給(勤務先の社会保険に入っているママ対象。給与の約2/3)
4. 育児休業給付金:育休中に雇用保険から支給(開始〜180日は給与の67%、以降は50%)実質的な持ち出し(自己負担)は、分娩費用の差額やベビー用品代などで10万〜30万円程度を見込んでおくと安心です。
5-2. 育児休業中の収入減少シミュレーション
共働き夫婦の場合、特に注意すべきなのが「育休中の手取り減少」です。
育児休業給付金は非課税であり、社会保険料も免除されるため、額面上の「67%」という数字以上に手取り率は高く保たれます(実質的な手取りの約8割程度が維持されます)。
しかし、給付金が振り込まれるまでに「出産後2〜3ヶ月程度のタイムラグ」が発生することがあります。この無収入期間を乗り切るための「生活防衛資金」として、最低でも100万円程度の現金クッションを新生活のうちに貯めておくことが極めて重要です。
5-3. 子育て期(乳幼児期)に増える月々のコスト
子どもが生まれると、月々の生活費に以下の費用がプラスされます。
- オムツ・ミルク・離乳食・衛生用品代: 月1.5万〜2.5万円
- ベビー服・おもちゃ・イベント費用: 月5,000〜1万円
- 医療費: 自治体の「乳幼児医療費助成」により、多くの地域で自己負担無料〜数百円程度。
- 児童手当の支給(プラス収入):
- 3歳未満:月15,000円
- 3歳〜高校生年代:月10,000円(第3子以降は月30,000円)
乳幼児期の段階では、児童手当があるため支出の増加は一定範囲に収まります。本当にお金がかかり始めるのは「保育園・幼稚園の費用(※3歳未満の保育料)」や「習い事・小中高・大学の教育費」です。だからこそ、子どもが生まれてから小学生になるまでの「貯めどき」に、いかに資産形成を加速できるかが勝負となります。
第6章:新生活費をスマートに節約・最適化するテクニック10選
「新生活費用を少しでも抑えたい!」「毎月の貯金ペースを上げたい!」という方のために、今日から実践できる再現性の高い節約・最適化テクニックを10個厳選して紹介します。
【初期費用を削るテクニック】
- 引っ越しは「相見積もり」+「平日の午後便」を狙う引っ越し一括見積もりサイト等を活用し、必ず3社以上から見積もりを取りましょう。「他社は◯万円でした」と交渉することで、数万円単位で安くなることが日常茶飯事です。また、時間指定なしの「フリー便」や「平日」を選ぶだけでも大きく節約できます。
- 賃貸の「仲介手数料無料・半額」物件を探す最近は仲介手数料が「0.5ヶ月分」や「無料」の不動産会社・ポータルサイトが増えています。これだけで数万円の節約になります。
- 家具家電は「アウトレット」「リユース」「サブスク」を活用型落ちの家電アウトレットや、状態の良いリユース品(メルカリやリサイクルショップ)を組み合わせましょう。また、数年しか使わないベビー用品や特定の家具は「サブスク(定額レンタル)」を利用するのも賢い選択です。
- エアコン・照明の「持ち込み」・「まとめ買い交渉」家電量販店で冷蔵庫・洗濯機・テレビなどを一括購入する場合、担当者に「新生活で一括購入するので、セットで値引きできませんか?」と交渉すると、大幅値引きやポイント還元が引き出しやすくなります。
【固定費を削るテクニック】
- 大手キャリアから「格安SIM(MVNO / ブランド変更)」へ即乗り換え夫婦二人で大手キャリアの通常プランを使っている場合、月々約15,000〜20,000円かかります。これを格安SIMやオンライン専用プラン(LINEMO、povo、ahamo、UQモバイル、Y!mobile等)に変えるだけで、二人で月5,000〜8,000円程度に抑えられ、年間10万円以上の節約になります。
- 電気・ガスの「セット割」&「電力会社見直し」地域電力・都市ガスから、新電力・新ガス会社へ切り替え、セット契約にすることで光熱費を数%削ることができます。
- サブスクリプション(定額サービス)の一本化一人暮らし時代にそれぞれが契約していた動画配信サービス(Netflix、Amazon Primeなど)や音楽サブスク、ジムの会員などを整理し、夫婦で共有できるファミリープラン等に集約しましょう。
【変動費・普段の買い物テクニック】
- プライベートブランド(PB)商品とキャッシュレス還元の活用日用品や調味料などはイオン(トップバリュ)やセブン&アイなどのPB商品を賢く利用。支払いは還元率1.0%以上のクレジットカードやPayPayなどのQRコード決済に統一し、ポイントを生活費に還元します。
- ふるさと納税の活用(お米・お肉・日用品)実質2,000円の自己負担で、お米、お肉、トイレットペーパー、ティッシュなどの日用品を返礼品として受け取りましょう。食費・日用品費の直接的な削減に役立ちます。
- 「外食ルール」の策定「疲れたからなんとなく外食」を繰り返すと、食費が一気に跳ね上がります。「外食は金曜日の夜だけ」「週末のデート時だけ」といったルールを決め、普段の平日夜は冷凍食品やミールキットをうまく活用して自炊のハードルを下げましょう。
第7章:シミュレーションで見る新生活スタートの資金計画ケーススタディ
最後に、条件の異なる3つのカップルのケーススタディを通して、具体的な資金計画の組み立て方をイメージしてみましょう。
ケース1:20代後半・共働きカップル(都内賃貸・手取り合計50万円)
- プロフィール: 夫(28歳・手取り28万円)、妻(26歳・手取り22万円)
- 住まい: 都内2LDK(家賃12万円)
【資金計画のポイント】
手取り収入にゆとりがあるため、「生活レベルを上げすぎないこと」が最大のポイントです。家賃は手取り合計(50万円)の24%である12万円に抑えられています。
- 家計管理: 共通口座に毎月「18万円ずつ(合計36万円)」を入金。
- 生活費全般(家賃・食費・光熱費・日用品等):約26万円
- 先取り共通貯金:10万円(年間120万円の貯蓄)
- 個人の自由なお金: 夫10万円、妻4万円が残るため、そこから個人の貯金・投資や趣味にお金を回す。
- アドバイス: 20代のうちに新NISAを活用した積立投資をスタートし、将来の住宅購入や子育て費用に向けた「増やす口座」を早期に育てるのがベストです。
ケース2:30代前半・地方都市暮らしカップル(手取り合計38万円)
- プロフィール: 夫(32歳・手取り25万円)、妻(30歳・手取り13万円/パート)
- 住まい: 地方都市2LDK(家賃6.5万円、駐車場代込)
【資金計画のポイント】
地方のため固定費(家賃)が安く抑えられる反面、「車2台の維持費」が発生するのが特徴です。
- 家計管理: 夫の給料(25万円)で基本的な生活費(家賃、食費、光熱費、車維持費等)をすべて賄い、「妻のパート代(13万円)は全額貯金+投資に回す」という明確なルールを設定。
- 年間貯蓄額: 13万円 × 12ヶ月 = 156万円 + ボーナスからの貯金。
- アドバイス: 「1人の給料で生活し、もう1人の給料を全額貯める」スタイルは、将来出産や育児でどちらかの収入が一時的に途絶えても、生活基盤が壊れない最強の家計構造です。
ケース3:授かり婚・大急ぎで新生活を整えるカップル(手取り合計32万円)
- プロフィール: 夫(25歳・手取り20万円)、妻(24歳・手取り12万円 ※妊娠中)
- 住まい: 郊外2DK(家賃5.5万円)
【資金計画のポイント】
出産までの時間が限られており、初期費用とベビー用品代が同時に必要となるため、「利用できる制度のフル活用」と「妥協しない節約」が必要です。
- アクションプラン:
- 自治体の「結婚新生活支援事業費補助金(30万〜60万円)」が使えるか即座に確認し、申請する。
- 家具家電は親戚からの譲り受け、メルカリ、ジモティーなどを徹底活用し、初期購入費用を10万円以内に抑える。
- 出産育児一時金(50万円)の「直接支払制度」を利用し、退院時の窓口での大きな持ち出しを防ぐ。
- ベビーベッドや抱っこ紐などの使用期間が短いものはレンタルサービスを活用。
- アドバイス: 今は無理に資産運用を焦らず、無事に出産を迎えて生活が安定するまで「手元の現金(生活防衛資金)」を確保することを最優先にしてください。
2人で創る幸せな未来のために
結婚から始まる新生活は、二人で新しい家庭という「一つの組織」を経営していくスタートでもあります。
お金の話は、時に生々しく、切り出しにくいと感じるかもしれません。しかし、新生活の初期段階で互いの価値観を共有し、オープンにお金について話し合える関係性を築くことこそが、この先何十年と続く夫婦生活を円満に保つ最高の土台となります。
- 初期費用は賢く抑え、使える制度(補助金等)は漏れなく活用する。
- 毎月の固定費(家賃・通信費等)を最適化し、先取り貯金の仕組みを作る。
- 夫婦で納得できる家計管理ルールを決め、定期的なマネー会議で軌道修正する。
- 将来の子育てやライフイベントを見据え、現金と資産運用のバランスをとる。
完璧を目指す必要はありません。失敗したら二人で修正していけば良いのです。
この記事でご紹介したステップやテクニックを参考に、ぜひ今週末、パートナーと一緒に「どんな新生活にしたいか」「お金のルールをどうするか」を笑顔で話し合ってみてください。
二人の新しいスタートが、笑顔と希望に満ちた素晴らしいものになることを、心から応援しています。
コメント